
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
الربط بين محتوى المعلومات لقائمة الدخل وقائمة التدفقات النقدية
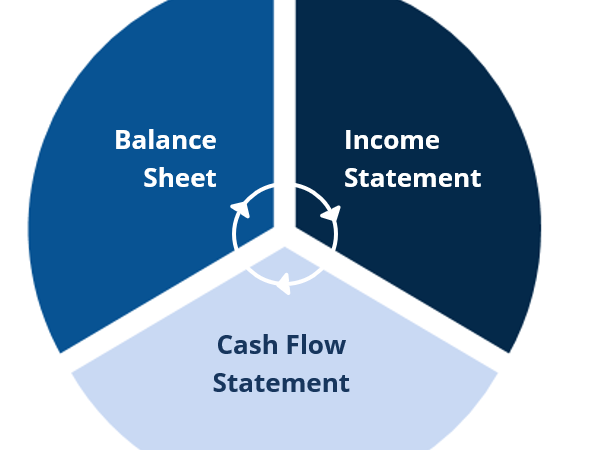
الربط بين محتوى المعلومات لقائمة الدخل وقائمة التدفقات النقدية منذ فترة وجيزة تفجرت ثلاثة قضايا مالية هامة على المستوى الدولي ، وهى القضايا الخاصة بشركة إنرون ، وورلدكم ، وزيروكس ، وكان أثر هذه القضايا مدويا بما يهدد النظام الرأسمالي في عقر داره ، كما كان لهذه القضايا صداها على مهنة المحاسبة والمراجعة وأعضاء مجالس الإدارة التنفيذيين في الشركات ، والمكافآت التي يحصل عليها المديرون التنفيذيون ، وتشمل وسائل العلاج المقترحة تشديد العقوبة على المخالفين ، وإتباع معايير محاسبية أكثر تشددا ، وشفافية أكثر ، والمطالبة بأن تكون غالبية أعضاء مجالس إدارات الشركات مستقلين من غير التنفيذيين ، وأن تكون لجان تعيين المراجعين الخارجيين ولجان المكافآت لجان مستقلة ، وأن يتم عقد اجتماعات منتظمة لأعضاء مجالس الإدارة غير التنفيذيين مع حضور التنفيذيين هذه الاجتماعات ، ومساعدة المساهمين في القيام بدور أفضل لحماية مصالحهم . ويهتم هذا البحث بالربط بين المحتوى المعلوماتى لقائمة الدخل وقائمة التدفقات النقدية كوسيلة مراجعة انتقاديه إضافية - بجانب أساليب المراجعة الأخرى - يمكن أن يستخدمها المراجعون الداخليون والخارجيون ، والمحللون الماليون ، والمساهمون للكشف عن عدم انتظام الحسابات ، أو تضخم رقم الأعمال أو تضخيم الأرباح ، أو الخلط بين المصروفات الايرادية والمصروفات الرأسمالية، ومعالجة الإيرادات المحصلة مقدما التي تخص فترات لاحقة على أنها إيرادات خاصة بالفترة . وتبدأ الورقة بتبيان الإطار الفكري لقائمة التدفقات النقدية ويشمل تأصيل مفاهيم قائمة التدفقات ، بالإضافة إلى عرض النقاط الأساسية الخاصة بتعريف قائمة التدفقات النقدية ، وأهدافها ، ومزاياها ، وتبويبها ، وشكلها ، والطرق المستخدمة في إعدادها ، ومزايا كل طريقة ، وكيفية تحليل القائمة ، وفى ضوء هذا الإطار الفكري يتم استخلاص الدلالات التي يمكن أن تتبين من الربط بين المحتوى المعلوماتى لكل من قائمة الدخل وقائمة التدفقات النقدية وينتهي البحث بالخلاصة والنتائج والتوصيات . ميلاد قائمة جديدة : منذ فترة وجيزة نسبيا أصبحت قائمة التدفقات النقدية إحدى القوائم الخارجية الإلزامية بالنسبة للمنشآت الاقتصادية بجانب قائمة الدخل وقائمة المركز المالي وقائمة التغيرات في حقوق الملكية ( أو قائمة الأرباح المحتجزة آو قائمة توزيع الأرباح ) ، وقد حلت القائمة محل قائمة مصادر الأموال واستخداماتها ، ويعلق المحللون والمستثمرون والدائنون وغيرهم من العاملين والمهتمين بالدوائر المالية والاقتصادية أهمية كبيرة على قائمة التدفقات النقدية التي طالما طالبوا بأن تكون إحدى القوائم الهامة التي تبين مقدرة المنشأة على توليد النقدية ومدى مرونتها المالية ، ومقدار ما لديها من نقدية حرة تمكنها من التوسع وسداد القروض . قائمة التدفقات النقدية حلت محل قائمة مصادر الأموال واستخداماتها : قبل ميلاد قائمة التدفقات النقدية كان يتم إعداد " قائمة مصادر الأموال واستخداماتها " وكانت هذه القائمة تبين التغيرات في بنود قائمة المركز المالي للفترة التي تعبر عنها القوائم المالية ، حيث كان يتم إدراج الزيادة والنقص في بنود المركز المالي في هذه القائمة ، ويتم تحديد الزيادة والنقص عن طريق مقارنه أرصدة بنود قائمة المركز المالي في نهاية السنة المالية الحالية مع رصيد بنود قائمة المركز المالي في نهاية السنة المالية السابقة ، وفى البداية كانت تأخذ هذه القائمة شكل تحليل يطلق عليه قائمة " من أين أتت الأموال وأين ذهبت ثم تغير مسمى هذه القائمة إلى " قائمة الأموال " ثم تغير المسمى إلى" قائمة مصدر الأموال واستخدامها " ، ثم تغير مسمى هذه القائمة مرة أخرى إلى " قائمة التغيرات في المركز المالي " ، وبغض النظر عن تغير المسمى عدة مرات فان هذه القائمة كانت تبين التغيرات في رأس المال العامل . أسباب التحول إلى الأساس النقدي : لماذا التحول المفاجئ إلى الأساس النقدي في مجال التقارير المالية ؟ أحد الأسباب الرئيسية أن المستثمرين والدائنين وغيرهم من العاملين والمهتمين بالدوائر المالية والاقتصادية أصبحوا أكثر اهتماما بالتدفقات النقدية للمنشأة بعد توسع المنشآت الاقتصادية في الاقتراض من البنوك واللجوء إلى وسائل الائتمان الأخرى ، كما أن رجال البنوك بصفة خاصة أصبحوا يولون عناية فائقة لمقدرة المنشأة على توليد تدفقات نقدية موجبة ولا يقصرون النظر على القدرة الكسبية للمنشأة فقط ، فهم يرون أن المحاسبة على أساس الاستحقاق بما تتضمنه من وسائل توزيع حكميه كثيرة للغاية مثل الضرائب المؤجلة ، والاستهلاك ، وتوزيع تكلفة الأصول غير الملموسة ، واستحقاق الإيرادات أصبحت بعيدة بصورة كبيره للغاية عن الأساس النقدي . السؤال الأكثر أهميه من بين الأسئلة التي يتم توجيهها من قبل رجال البنوك للمقترض المرتقب هو: ما هي نقطة التعادل النقدي للمنشأة ؟ أي متى تكون المنشأة قادرة على مقابله احتياجات التشغيل النقدية من المتحصلات النقدية من عملائها ؟ وهو سؤال يتعذر الاجابه عليه في حالة عدم وجود قائمة التدفقات النقدية ، فحتى يكون الائتمان الذي تمنحه البنوك لعملائها ائتمانا رصينا يجب أن لا يعتمد البنك على حجم أصول المنشأة فحسب كأساس لتحديد حجم الائتمان ومنحه للعميل ، وإنما يجب أن يعتمد أيضا وفى المقام الأول على مقدرة المنشأة على توليد تدفقات نقدية موجبة من نشاطها المعتاد تستخدم في سداد القروض . ونظرا لأن القوائم المالية لا تأخذ في الحسبان التضخم فان الكثيرين من رجال الأعمال والمستثمرين كانوا ينادونا بضرورة توافر معيار أكثر تحديدا مثل التدفقات النقدية لتقييم أداء الشركة . أضف إلى ما تقدم أن قائمة مصادر الأموال واستخداماتها كانت تركز على مفهوم رأس المال العامل ، وهذا المفهوم لا يوفر معلومات لها نفس الأهمية عن السيولة والمرونة المالية كما هو الحال في حاله إتباع الأساس النقدي ، إذ كثيرا ما يؤدى سوء الإدارة لكل من المخزون وحسابات العملاء والمدينين إلى نقص في السيولة لا تكشفه القائمة التي تركز على رأس المال العامل ، والإيضاح التقليدي لمثل هذه المشكلة هو حالة الشركة التي تبين رأس مال عامل مناسب من خلال قائمة مصادر الأموال واستخداماتها ولكن جزءا كبيرا من رأس المال العامل يكون مقيدا في رقم ضخم من حسابات العملاء معدل دورانها منخفض للغاية بالاضافه إلى مخزون كبير يتم تصريفه ببطء ، فحص التدفقات النقدية للشركة من أنشطة التشغيل في هذه الحالة قد يبين النقص الهام في السيولة وانعدام المرونة المالية اللتين قد تؤديان في النهاية إلى إفلاس الشركة . ومن الأمور التي تثير الانتباه أن بعض منظمات الأعمال تبين قوائم نتائج أعمالها أرباحا سنه بعد أخرى ، في الوقت الذي يتزايد فيه السحب على المكشوف من البنوك في هذه الشركات سنه بعد أخرى وفى غياب قائمة التدفقات النقدية لا نستطيع الحكم من القوائم المالية السنوية لهذه الشركات - بصوره مباشرة -عما إذا كانت النقدية المتولدة من العمليات التي تمثل النشاط المعتاد للشركة قد مكنتها من سداد توزيعات الأرباح وسداد الضرائب المستحقة عليها أم أنها لجأت لمصادر أخرى للحصول على النقدية اللازمة لتوزيع الأرباح وسداد الضرائب ، كما يكون من الصعب معرفة ما إذا كانت الشركة قد تمكنت من توفير النقدية اللازمة لخدمه الديون المستحقة عليها سنويا من النقدية المستمدة من نشاطها المعتاد أم إن الالتزام المقابل للأعباء السنوية لخدمة الديون قد تمت إضافته إلى أصل الدين لعجز الشركة عن الوفاء بمصروفات خدمة الديون نقدا ، أضف إلى هذا استحالة التعرف على نمط توليد واستخدام التدفقات النقدية في حالة عدم إعداد قائمة التدفقات النقدية ، وهذا النمط من الأمور الهامة التي يجب أن تكون محل اعتبار عند تقييم الشركة ومعرفة مدى قدرتها المالية ، وعند تحليل مقدرتها على سداد أصل وأعباء القروض التي تحصل عليها وقدرتها على إجراء توزيعات نقدية ومدى احتمالات تعرضها في المستقبل لأزمات السيولة . هدفا الربحية والسيولة للمنشآت الاقتصادية : المنشأة - كوحدة اقتصادية - تهدف إلى بيع سلع و/أو تأدية خدمات لعملائها يحقق عائدا مجزيا لأصحابها. بالرغم من اختلاف هذه الشركات فان أهدافها متشابهة ، كل منها يجب أن يتقاضى أسعارا كافيه من العملاء لمقابله جميع تكاليف ممارسه النشاط مع بقاء قدر كاف كأرباح لأصحابها حتى يستمرون في ممارسة النشاط ، وهذه الحاجة لتحقيق دخل كاف لجذب رؤوس الأموال المستثمرة وبقائها هو ما نطلق عليه هدف الربحية ، وبالإضافة إلى ذلك يجب أن تحقق المنشأة هدف السيولة ، والسيولة معناها أن يكون لدى المنشأة النقدية اللازمة لسداد الالتزامات عند حلول ميعاد استحقاقها ، على سبيل المثال يمكن لشركة تقوم بإنتاج السيارات أن تحقق هدف الربحية عن طريق بيع سيارات كثيرة بسعر يغطى جميع التكاليف ويتبقى فائض يمثل ربحا للشركة ، ولكن إن لم يقم عملاء شركة إنتاج السيارات بسداد ثمن السيارات المباعة لهم بالسرعة الكافية لتمكين الشركة من سداد الموردين الذين تشترى منهم المواد والأجزاء اللازمة لصناعه السيارات وسداد أجور العاملين بها ومقابله كافه المدفوعات الأخرى فان الشركة تخفق في تحقيق هدف السيولة ، يجب الوفاء ب كلا الهدفين إذا كان للشركة أن تستمر في نشاطها وتكون ناجحة ، ويمكن التعبير عن هدفي المنشآت الاقتصادية في صورة شكل إيضاحي على النحو التالي . شكل إيضاحي رقم ( 1 ) هدفا المنشآت الاقتصادية أنشطة التشغيل، والاستثمار، والتمويل للمنشآت الاقتصادية: تتبع قوائمه التدفقات النقدية أسلوب تجميع أنشطة المنشأة في ثلاثة مجموعات تتشابه في كافة المنشآت الاقتصادية ، المجموعة الأولى خاصة بأنشطة التشغيل ، وتشمل المجموعة الثانية أنشطة الاستثمار ، وتتضمن المجموعة الثالثة أنشطة التمويل : أنشطة التشغيل هي أنشطة المنشأة العادية الموجهة للحصول على الربح. وأنشطة الاستثمار هي أنشطة اقتناء واستبعاد الأصول طويلة الأجل والاستثمارات. وأنشطة التمويل هي الأنشطة التي تؤدى إلى تغيرات ( بالزيادة أو النقص ) في حجم مكونات كل من حقوق الملكية والاقتراض من الغير . ويمكن أن نطلق على هذا الأسلوب " إطار الأنشطة المتشابهة " إطار الأنشطة المتشابهة : بالرغم من تنوع الأنشطة التي تقوم بها المنشآت الاقتصادية ( زراعية / صناعية / تجاريه ...الخ، واختلاف الشكل التنظيمي الذي تأخذه ( منشآت فرديه / شركات أشخاص / أو شركات أموال ) فانه يمكن تجميع الأنشطة التي تقوم بها أي منشأة اقتصادية في ثلاثة أنواع من الأنشطة التي تتشابه في كافه المنشآت الاقتصادية على النحو التالي: أولا: يجب أن تقوم المنشأة بأنشطة التمويل للحصول على الأموال اللازمة لبدء النشاط واستمراره، أنشطة التمويل تشمل الحصول على رأس المال من صاحب أو أصحاب الملكية، والاقتراض من البنوك والدائنين، وسداد القروض في ميعاد استحقاقها. وثانيا : يجب أن تقوم المنشأة بأنشطة الاستثمار بمعنى إنفاق الأموال التي حصلت عليها بصورة سليمة ( منتجه ) تحقق أهدافها ، وتشمل أنشطة الاستثمار شراء الأراضي وإقامة المباني وشراء المعدات والآلات وغيرها من الموارد الاقتصادية والإمكانيات اللازمة للتشغيل ، وبيع هذه الموارد عندما ينتهي عمرها الإنتاجي آو تنتفي الحاجة إليها . وثالثا: فان كل منشأة تمارس أنشطة التشغيل، بالإضافة إلى بيع السلع و/أو تأدية الخدمات للعملاء فان أنشطة التشغيل تشمل شراء وإنتاج السلع والخدمات، وتوظيف القوى العاملة، وسداد الضرائب. ويمكن التعبير عن الأنشطة الثلاثة التي تتشابه في كافه المنشآت الاقتصادية في صورة شكل إيضاحي على النحو التالي: شكل إيضاحي رقم ( 2 ) الأنشطة الثلاث المتشابهة في كافة المنشآت الاقتصاديةتعريف قائمة التدفقات النقدية يمكن تعريف قائمة التدفقــات النقديـــة بأنــها قائمة تعــرض المتحصلات النقديـة(المقبوضات) والمدفوعات النقدية (المدفوعات) وصافى التغير في النقدية من ثلاثة أنشطة رئيسيه هي أنشطة التشغيل، وأنشطة الاستثمار ، وأنشطة التمويل لمنشأة اقتصادية خلال فتره زمنية محدده بصوره تؤدى إلى توفيق رصيد النقدية في أول الفترة وآخر الفترة . ويقصد بالنقدية هنا النقدية بمعناها الشامل سواء أكانت نقدية بالخزائن أم نقدية بالبنوك، كما يدخل في مفهوم النقدية بالمعنى الشامل ما يعتبر في حكم النقدية. ويقصد بما يعتبر في حكم النقدية الاستثمارات قصيرة الأجل عالية السيولة التي يمكن تحويلها بسهوله إلى مبالغ نقدية ويكون تعرضها لمخاطر التغير في قيمتها ضئيلا مثل الودائع قصيرة الأجل التي تستحق في بحر ثلاثة أشهر وغيرها من الاستثمارات في أدوات سوق النقد، والأسهم الممتازة التي يتم اقتناؤها قبل فترة قصيرة من تاريخ استحقاقها ويكون تاريخ استردادها محددا ، وتحتفظ المنشأة بما يعتبر في حكم النقدية لتحقيق عائد على النقدية التي إن لم تستثمر ستبقى عاطلة وفى نفس الوقت تكون قابله للتحويل إلى نقدية سائله على الفور دون تحمل خسائر ، ونظرا لأن النقدية وما في حكمها هما نفس الشيء فان التحويل بين النقدية وما يماثلها لا تتم معالجته كمقبوضات أو مدفوعات ، وإنما يتم إدماج ما يعتبر في حكم النقدية مع رصيد النقدية في قائمة التدفقات النقدية . ونظرا لأن المقبوضــــات تمثل مبالــغ داخـله إلى المنشأة فإنه يطلق على المقبوضـــــات تعبير " تدفقات نقدية داخله " كما يطلق على المدفوعات تعبير " تدفقات نقدية خارجه " لأنها تمثل مبالغ خارجة من المنشأة . لفرق بين قائمة الدخل وقائمة التدفقات النقدية : قائمة الدخل تقيس القدرة الكسبية للمنشأة الاقتصادية عن فترة محدده ، حيث يتم مقابله إيرادات المنشأة عن فترة معينه بالمصروفات المرتبطة بتحقيق هذه الإيرادات خلال نفس الفترة ، ويتم إعداد قائمة الدخل وفقا لأساس الاستحقاق بمعنى انه يتم إدراك الإيرادات عندما تتحقق ويتم إدراك المصروفات عندما تحدث حتى ولو لم يتم تحصيل الإيرادات في نفس الفترة أو سداد المصروفات على الفور عند حدوثها . أما قائمة التدفقات النقدية فإنها تبين مقبوضات ومدفوعات المنشأة خلال نفس الفترة التي تعد عنها قائمة الدخل ويتم إعدادها وفقا للأساس النقدي بمعنى انه إذا تحققت إيرادات خلال فترة معينه ، ولكن لم يتم تحصيلها خلال نفس الفترة فإنها لا تعتبر مقبوضات عن الفترة وبالمثل إذا كانت هناك مصروفات خلال فترة معينه ولكن لم يتم سدادها خلال نفس الفترة أو لم يقابلها مدفوعات نقدية فإنها لا تعتبر مدفوعات عن الفترة . ويلاحظ أن التعبيرين " المقبوضات " و " المدفوعات " لهما معنى دارج يستخدمه الشخص العادي غير المتخصص في حياته اليومية بنفس المعنى الذي يستخدمه الشخص المهني المتخصص ، ولذلك فهما أقرب للفهم للشخص العادي . ولكن التعبيرين " الإيرادات " و " المصروفات " فهما تعبيران فنيان ولهما معنى مهني يختلف عن المعنى الشائع لدى الشخص العادي غير المتخصص، وفى كثير من الأحيان نجد الشخص العادي يستخدم التعبيرين " الإيرادات " " والمقبوضات " كما ولو كانا تعبيرين مترادفين ، كما يستخدم التعبيرين " المصروفات و " المدفوعات" بنفس المعنى . ولكن في مهنه المحاسبة يستخدم تعبير " الإيرادات " بمعنى فني و مهني فيتم تعريف الإيرادات بأنها إجمالي تدفق الأصول للمنشأة أو إجمالي النقص في الخصوم الناتج عن أنشطة المنشأة للحصول على الربح ، وتنتج الإيرادات من (1) بيع السلع للعملاء ، (2) تأدية خدمات للعملاء أو تأجير بعض الموارد الاقتصادية ( الأصول ) الخاصة بالمنشأة للغير مما يؤدى إلى استحقاق إيراد إيجار للمنشأة أو إيراد فوائد أو أتعاب ....الخ، (3) بيع أصول المنشـــأة ( مثل الأراضي أو المباني أو الأوراق المالية....الخ ) ، و" المصروفات " هي تكاليف الحصول على الإيراد ، وتنشأ المصروفات عندما تستنفد الأصول أو تزداد الخصوم في سبيل الحصول على الإيرادات وبالتالي يتم تعريف المصروفات بأنها إجمالي النقص في الأصول أو إجمالي الزيادة في الخصوم الناتجة عن الأنشطة الموجهة للحصول على الربح وتؤدى إلى نقص حقوق الملكية. ويعنى المحاسب بصفة خاصة بالتوقيت الذي يتحقق فيه الإيراد حتى يمكنه إعطاء صورة دقيقه عن عمليات المنشأة، كما يولى عناية فائقة لمعالجه المصروف في نفس الفترة التي يحدث فيها. ولا يمكن - بطبيعة الحال - الاستغناء بإحدى القائمتين ( قائمة الدخل وقائمة التدفقات النقدية ) عن الأخرى ، فكل منهما له دلالته ومغزاه ، ويتطلب التقييم السليم للمنشأة الاقتصادية الاعتماد على المؤشرات والتحليلات التي يمكن استخلاصها من كل منهما وليس من إحداهما فقط . التمييز بين الموازنة النقدية وقائمة التدفقات النقدية : يجب التمييز بين كل من الموازنة النقدية وقائمة التدفقات النقدية لاختلاف الهدف ، والمضمون والتبويب ، والشكل لكل منهما . الموازنة النقدية تبين أثر الخطة الموضوعة للمنشأة عن السنة المالية القادمة على التدفقات النقدية ، وتهدف إلى تحقيق التوازن النقدي بمعنى تحقيق المواءمة والتنسيق بين المقبوضات المنتظرة والمدفوعات المتوقعة ، وتبيان ما يترتب على هذه التدفقات النقدية من فائض يتعين استثماره أو عجز ينبغي تدبيره ، ويتم ذلك من خلال توقيت الثغرات التمويليــة ( عندما تزيد المدفوعات المتوقعة عن المقبوضات المنتظرة ) وتوقيت الفائض النقدي ( زيادة رصيد النقدية عن القدر اللازم ) ، وبذلك يمكن تحاشى الأزمات أو الاختناقات التي قد تتعرض لها المنشأة نتيحه فقدان التوازن الزمني بين العمليات المختلفة ، والاستفادة من الفرص المتاحة لتوظيف النقدية الزائدة عن الحاجة والحصول على عائد عليها، وتستخدم الموازنة النقدية أساسا من قبل إدارة المنشأة كأداة للتخطيط حيث يتم معالجه الثغرة التمويلية و/أو الفائض النقدي - إن وجدا - عن طريق عمل الترتيبات المسبقة مع البنوك سواء بزيادة أو تخفيض القروض أو تقديم أو تأخير أقساط القروض التي يحل ميعاد استحقاقها أثناء السنة أو عن طريق تعديل السياسات الخاصة بالائتمان الذي تمنحه المنشأة لعملائها وفترة التحصيل ومقدار الخصم النقدي الذي تمنحه لهم ، بالاضافه إلى زيادة تسهيلات الموردين ، والحصول على فترة ائتمان أطول لسداد مستحقاتهم ، والاستفادة من فرص الخصم النقدي المتاحة للمنشأة . كما تستخدم الموازنة النقدية من قبل الإدارة كأداة للرقابة أيضا عن طريق مقارنه التدفقات النقدية المنتظرة بالتدفقات النقدية الفعلية وتحديد الاختلافات وتحليلها وتقصى الأسباب التي أدت إليه للعمل على معالجه جوانب القصور والإخفاق ، وتنميه مواطن القوة والنجاح . ويجب أن يراعى في إعداد الموازنة النقدية مبدأ التوزيع الزمني ، بمعنى انه لا يكفى تبيان التدفقات النقدية للسنة بأكملها فحسب ، وإنما يجب توزيع هذه التدفقات على أجزاء السنة عن طريق تبيان التدفقات النقدية كل ربع سنه أو كل شهر أو حتى كل أسبوع بالنسبة لبعض المنشآت الاقتصادية عندما تمثل التدفقات النقدية أهميه كبيره نسبيا لإدارة المنشأة ، ويلاحظ أن التوزيع الزمني لا يعنى توزيع الأرقام السنوية توزيعا متساويا على أجزاء السنة ، وإنما المقصود توقيت التدفقات النقدية المنتظرة خلال فترة الموازنة حسب احتمال أو توقع حدوثها فعلا . أما قائمة التدفقات النقدية فإنها تبين أثر عمليات المنشأة على تدفقاتها النقدية عن الفترة التي تعد عنها بأكملها ، وتستخدم من قبل كل من إدارة المنشأة والأطراف الخارجية ، وبصفة خاصة من قبل كل من الدائنين وأصحاب الملكية الحاليين أو المرتقبين ، والمهتمين بالدوائر المالية والاقتصادية بغرض تقييم مقدرة المنشأة على توليد النقدية والحكم على سيولتها ومدى مرونتها المالية . أهداف قائمة التدفقات النقدية : الهدف الأول لقائمة التدفقات النقدية هو توفير معلومات عن المتحصلات النقدية والمدفوعات النقدية عن فترة محدده ، والهدف الثاني توفير معلومات وفقا للأساس النقدي من أنشطة التشغيل ، وأنشطة الاستثمار ، وأنشطة التمويل ، المعلومات التي توفرها قائمة التدفقات النقدية إذا تم استخدامها مع الإفصاح المرتبط بها والقوائم المالية الأخرى يجب أن تساعد المستثمرين والدائنين وغيرهم في: 1. تقييم مقدرة المنشأة الاقتصادية على توليد تدفقات نقدية موجبة في المستقبل . 2. تقييم مقدرة المنشأة الاقتصادية على الوفاء بالتزاماتها ومقدرتها على توزيع أرباح ، والحاجة للحصول على تمويل خارجي . 3. تقييم أســباب الاختلافــات بين صافــى الدخــل ( من واقع قائمة الدخـل ) والتدفقــات النقدية ( المتحصلات والمدفوعات ) المرتبطة ( من واقع قائمة التدفقات النقدية ) . 4. تقييم الآثار على المركز المالي للمنشأة الاقتصادية لكل من العمليات الاستثمارية والتمويلية النقدية وغير النقدية خلال الفترة . كما تعتبر قائمة التدفقات النقدية مفيدة في الاجابه على العديد من الأسئلة التي تثور في أذهان الدائنين والمستثمرين والتي تعتبر سهله ولكنها على جانب كبير من الأهمية ، ومن الأمثلة على هذه الأسئلة ما يلي : 1. من أين أتت النقدية خلال الفترة ؟ 2. فيما استخدمت النقدية خلال الفترة ؟ 3. ما هو مقدار التغير في النقدية خلال الفترة ؟ تبيان صافى الزيادة أو النقص في النقدية يعتبر مفيدا نظرا لأن المستثمرين والدائنين وغيرهم من الأطراف المهتمة بالمنشأة يرغبون في أن يعرفون وأن يكون بمقدورهم أن يتفهموا ماذا يحدث لأكثر موارد المنشأة سيوله - النقدية. كما تساعد قائمة التدفقات النقدية في توضيح كيف يكون من الممكن أن تبين المنشأة صافى خسارة ويكون بإمكانها في نفس الوقت القيام بإنفاق رأس مالي ضخم ، أو توضح ما إذا كانت الشركة قد أصدرت أو سددت سندات أو أصدرت أو استعادت أسهما عاديه أو كلاهما خلال الفترة . ومثل هذه المعلومات يمكن استنتاجها عن طريق فحص بعض القوائم المالية الأخرى، ولكن قائمة التدفقات النقدية هي المكان الذي يتم فيه تلخيص جميع العمليات التي تؤثر في النقدية . الاستخدام الداخلي والخارجي لقائمة التدفقات النقدية : تعتبر قائمة التدفقات النقدية مفيدة داخليا للإدارة ومفيدة خارجيا للمستثمرين والدائنين ، تستخدم الإدارة هذه القائمة لتقييم السيولة ، وتقرير سياسة توزيع الأرباح ، وتقييم أثار القرارات الرئيسية المنطوية على استثمار وتمويل ، وبمعنى آخر قد تستخدم الإدارة هذه القائمة لتقرير ما إذا كانت هناك حاجه لتمويل قصير الأجل لسداد الخصوم المتداولة ، ولزيادة أو تخفيض توزيعات الأرباح ، والتخطيط لاحتياجات الاستثمار والتمويل . كما يجد المستثمرون والدائنون هذه القائمة مفيدة في تقييم مقدرة الشركة على إدارة النقدية وتحقيق تدفقات نقدية موجبة في المستقبل ، وسداد ديونها ، وإجراء توزيعات للأرباح وسداد الفوائد ، وتقدير مدى حاجتها لتمويل إضافي ، كما يمكنهم أيضا استخدام القائمة من شرح الاختلاف بين صافى الربح من واقع قائمة الدخل وصافى التدفقات النقدية من أنشطة التشغيل ، وبالإضافة إلى ذلك فان القائمة تبين الأثر النقدي وغير النقدي لأنشطة الاستثمار والتمويل خلال الفترة المحاسبية . لتبويب في قائمة التدفقات النقدية : تتفق مدارس الفكر المختلفة على استخدام أسلوب الأنشطة المتشابهة في التبويب المتبع في قائمة التدفقات النقدية حيث يتم تبويب التدفقات النقدية الناتجة عن (المقبوضات) والمستخدمة في (المدفوعات ) . لأنشطة المنشأة الاقتصادية في ثلاثة مجموعات هي أنشطة التشغيل ، وأنشطة الاستثمار ، وأنشطة التمويل ، ولكن بنود التدفقات النقدية التي يتم تبويبها تحت كل مجموعه من المجموعات الثلاثة تختلف في بعض الدول عنها في البعض الآخر، بمعنى أن هناك اتفاقا في الهيكل الأساسي لمجموعات أو أقسام قوائم التدفقات النقدية ولكن هناك اختلافا في العناصر التي تندرج تحت كل مجموعه . وبإتباع النمط الأكثر انتشارا من منظور العناصر التي تندرج تحت كل مجموعه من المجموعات الثلاثة فانه يتم تبويب قائمة التدفقات النقدية على النحو التالي : 1. التدفقات النقدية المرتبطة بأنشطة التشغيل . تشمل الأثر النقدي للعمليات والأحداث الأخرى التي تدخل في تحديد وقياس صافى الربح ، وتتضمن هذه المجموعة كلا من التدفقات النقدية الداخلة والخارجة ، وتشمل التدفقات النقدية الداخلة المتحصلات النقدية مقابل السلع المباعة للعملاء والخدمات المؤداة لهم ، وإيراد الفوائد المحصل وتوزيعات الأرباح المحصلة التي تتسلمها الشركة كعائد على السلف والاستثمار في الأوراق المالية ، وحصيلة بيع الأوراق المالية التي يتم حيازتها بغرض المتاجرة . وتشمل التدفقات النقدية الخارجة المدفوعات لغرض سداد الأجور وسداد ثمن السلع والخدمات التي تحصل عليها الشركة ، ومدفوعات الفوائد والضرائب ، والمدفوعات لشراء أوراق مالية بغرض الاتجار . وواقع الأمر أنه لقياس التدفقات النقدية المرتبطة بنشاط التشغيل يتم تحويل صافى الربح الذي يتم قياسه وفقا لأساس الاستحقاق إلى صافى الربح وفقا للأساس النقدي . 2. التدفقات النقدية المرتبطة بأنشطة الاستثمار. تشمل الأثر النقدي للحصول على وبيع الأصول طويلة الأجل ، والحصول على وبيع الأوراق المالية بخلاف الأوراق المالية لغرض الاتجار ، ومنح السلف وتحصيلها ، وتنقسم إلى تدفقات نقدية داخله وخارجه ، التدفقات النقدية الداخلة تشمل النقدية المحصلة من بيع الأصول طويلة الأجل والأوراق المالية وتحصيل السلف التي سبق أن منحتها الشركة ، وتشمل التدفقات النقدية الخارجة المدفوعات النقدية لشراء أصول طويلة الأجل وأوراق مالية، والمبالغ التي يتم تسليفها للمقترضين . 3. التدفقات النقدية المرتبطة بأنشطة التمويل. تشمل الحصول على موارد أو رد موارد لأصحاب الملكية في الشركة وتوزيع عائد على استثماراتهم ، والحصول على موارد من الدائنين ، وسداد الأموال المقترضة أو الالتزامات الأخرى ، ويتم تقسيمها إلى تدفقات نقدية داخله وخارجه ، التدفقات النقدية الداخلة تشمل المبالغ المحصلة من إصدار الأسهم ، ومن الاقتراض قصير الأجل وطويل الأجل ، وتشمل التدفقات النقدية الخارج سداد القروض والمدفوعات لأصحاب الملكية ، وتعتبر توزيعات الأرباح النقدية وقيام الشراء بشراء أسهمها ( أسهم الخزانة ) من الأنشطة التمويلية ولكن سداد المبالغ المستحقة للموردين أو سداد الاستحقاقات الأخرى مقابل الخدمات التي تحصل عليها الشركة لا تعتبر سدادا لقروض تندرج تحت الأنشطة التمويلية ، وإنما يتم تصنيفها كتدفقات خارجه تحت أنشطة التشغيل . ومن وقت لآخر قد تقوم الشركة بعمليات استثمار وتمويل غير نقدية تنطوي على أصول طويلة الأجل وخصوم طويلة الأجل أو حقوق المساهمين ، مثل الحصول على أصل طويل الأجل مقابل التزام طويل الأجل ، أو تسويه قرض على الشركة عن طريق إصدار أسهم ، على سبيل المثال قد تشترى الشركة أراضى أو مباني ويتم التمويل عن طريق قرض برهن الأرض أو المبنى أو قد تقوم بتحويل سندات طويلة الأجل إلى أسهم ، مثل هذه العمليات تمثل عمليات استثمار وتمويل هامة ولكنها لا تؤثر على التدفقات النقدية للشركة نظرا لأنها لا تنطوي على تدفقات نقدية داخله أو خارجه ، ومع ذلك فانه نظرا لان أحد أهداف قائمة التدفقات النقدية هو تبيان كافه أنشطة الاستثمار والتمويل ، ونظرا لان هذه العمليات تؤثر على التدفقات النقدية في المستقبل فإن معظم الآراء المهنية تجمع على ضرورة الإفصاح في نهاية القائمة عن هذه العمليات كجزء متمم لقائمة التدفقات النقدية ، وبهذه الطريقة يتبين للقارئ كافه أنشطة الاستثمار والتمويل بصوره واضحة . شكل قائمة التدفقات النقدية : قائمة التدفقات النقدية المبينة بالشكل رقم ( 3 ) تقسم إلى ثلاثة أقسام خاصة بالمجموعات الثلاثة للأنشطة التي ناقشناها بعاليه يعقب التدفقات النقدية من أنشطة التشغيل التدفقات النقدية من أنشطة الاستثمار ، ثم التدفقات النقدية من أنشطة التمويل ، وعاده يتم تبيان بنود التدفقات النقدية الداخلة والخارجة بصوره منفصلة في كل مجموعه ، على سبيل المثال ، يتم تبيان التدفقات الداخلة من بيع الممتلكات والمصانع والآلات بصورة مستقلة عن التدفقات النقدية الخارجة لشراء الممتلكات والمصانع والآلات ، وبالمثل فان التدفقات النقدية الداخلة من القروض التي تحصل عليها الشركة تظهر بصورة مستقلة من التدفقات النقدية الخارجة لسداد القروض التي حصلت عليها الشركة ، ويتم توفيق رصيد النقدية في بداية ونهاية الفترة في آخر القائمة ، كما يتم تذييل القائمة بجدول لعمليات الاستثمار والتمويل الهامة غير النقدية . اسم الشركة قائمة التدفقات النقدية الفترة التي تغطيها القائمة لتدفقات النقدية من أنشطة التشغيل : ( تدرج التدفقات الداخلة والخارجة بصورة مستقلة) ××× صافى التدفقات النقدية من أنشطة التشغيل ××× التدفقات النقدية من أنشطة الاستثمار : ( تدرج التدفقات الداخلة والخارجة بصورة مستقلة) ××× صافى التدفقات النقدية من أنشطة التشغيل ××× التدفقات النقدية من أنشطة التمويل : ( تدرج التدفقات الداخلة والخارجة من أنشطة التمويل) ××× صافى التدفقات النقدية من أنشطة التمويل ××× صافى الزيادة ( أو النقص في النقدية ) ××× النقدية في بداية الفترة ××× النقدية في نهاية الفترة ××× جدول بعمليات الاستثمار والتمويل غير النقدية تدرج تفاصيل العمليات ××× شكل إيضاحي رقم ( 3) الشكل الذي تأخذه قائمة التدفقات النقدية إعداد قائمة التدفقات النقدية : لا يتم إعداد قائمة التدفقات النقدية من واقع ميزان المراجعة بعد التسويات كما هو الحال بالنسبة لقائمة الدخل وقائمة المركز المالي ، ولكن يتم الحصول على المعلومات اللازمة لإعداد قائمة التدفقات النقدية عاده من ثلاثة مصادر هي : 1. قائمة المركز المالي مقارن في نهاية الفترة المالية الحالية وفى نهاية الفترة المالية السابقة توفر معلومات عن التغير في الأصول، والخصوم، وحقوق الملكية من بداية الفترة الحالية حتى نهايتها. 2. قائمة دخل عن الفترة الحالية للمساعدة في تحديد مقدار النقدية الناتجة أو المستخدمة خلال الفترة. 3. بيانات عن عمليات مختارة من الأستاذ العام توفر معلومات إضافية تفصيلية مطلوبة لتحديد كيف تولدت النقدية أو استخدمت خلال الفترة. إعداد قائمة التدفقات النقدية من مصادر البيانات الموضحة بعالية ينطوي على ثلاثة خطوات رئيسيه هي : 1. تحديد مقدار التغير في النقدية . وهذا إجراء بسيط نظرا لأنه يمكن حساب الفرق بين رصيد النقدية أول وآخر الفترة بسهوله من فحص قائمة المركز المالي المقارنة في نهاية الفترة الحالية وفى نهاية الفترة السابقة. 2. تحديد صافى التدفقات النقدية من أنشطة التشغيل . وهو إجراء معقد لا ينطوي على تحليل قائمة الدخل للفترة المالية فحسب وإنما يتضمن أيضا تحليل التغيرات في بعض بنود قائمة المركز المالي المقارنة بالإضافة إلى تحليل بيانات بعض العمليات المختارة. 3. تحديد التدفقات النقدية من أنشطة الاستثمار والتمويل . يجب تحليل جميع التغيرات الأخرى في بنود قائمة المركز المالي لتحديد أثرها على النقدية . الطريقة المباشرة والطريقة غير المباشرة لإعداد قائمة التدفقات النقدية : بالنسبة لأنشطة التشغيل فقط تستخدم إحدى طريقتين- الطريقة المباشرة أو الطريقة غير المباشرة لتحديد صافى التدفقات النقدية الناتجة من أو ( المستخدمة في ) أنشطة التشغيل ، ولكن بالنسبة لكل من أنشطة الاستثمار وأنشطة التمويل فتوجد طريقه واحدة فقط لتحديد صافى التدفقات النقدية الناتجة من أو ( المستخدمة في ) كل منهما. الطريقة المباشرة: تحت الطريقة المباشرة ( يطلق عليها أيضا اسم طريقه قائمة الدخل ) يتم تحديد كلا من المتحصلات النقدية والمدفوعات النقدية المرتبطة بأنشطة التشغيل . ويكون الفرق بينهما هو صافى التدفقات النقدية المرتبطة بأنشطة التشغيل . وبمعنى أخر فان الطريقة المباشرة تبين المدفوعات النقدية المستخدمة في أنشطة التشغيل مطروحة من المتحصلات النقدية الناتجة من أنشطة التشغيل ، وينتج عن الطريقة المباشرة عرض قائمة مختصره للمتحصلات النقدية والمدفوعات النقدية الخاصة بأنشطة التشغيل . ويظهر صافى التدفقات النقدية المرتبطة بأنشطة التشغيل كما يتم حسابه باستخدام الطريقة المباشرة على النحو المبين في صدر الصفحة التالية : الطريقة المباشرة - حساب صافى التدفقات النقدية المرتبطة بأنشطة التشغيل المتحصلات النقدية من العملاء ××× المدفوعات النقدية للموردين والعاملين والخدمات الأخرى ××× صافى الربح ( أو الخسارة ) وفقا للأساس النقدي ××× المدفوعات لسداد ضرائب الدخل ××× صافى التدفقات النقدية الناتجة من(أو المستخدمة في) أنشطة التشغيل ××× ويكون صافى التدفقات النقدية الناتجة من أنشطة التشغيل مماثلا لصافى الربح وفقا للأساس النقدي ، كما يكون صافى التدفقات النقدية المستخدمة في أنشطة التشغيل مماثلة لصافى الخسارة بإتباع الأساس النقدي . الطريقة غير المباشرة: الطريقة الثانية ويشار إليها بالطريقة غير المباشرة ( كما يطلق عليها أيضا اسم طريقه التوفيق أو طريقه التسويات ) تبدأ بصافي الربح من واقع قائمة الدخل وتحوله إلى صافى تدفقات نقدية مرتبطة بأنشطة التشغيل ، أي أن الطريقة غير المباشرة تنطوي عل إجراء تعديلات أو تسويات على صافى الربح بالنسبة للبنود التي أُثرت على صافى الربح ولكنها لم تؤثر على النقدية ، بمعنى أنه يتم إضافة الأعباء التي خصمت من الإيرادات في قائمة الدخل ولم يترتب عليها تدفقات نقدية خارجه إلى صافى الربح ، واستبعاد البنود الدائنة في قائمة الدخل التي لم يترتب عليها تدفقات نقدية داخله من صافى الربح وذلك لحساب التدفقات النقدية المرتبطة بأنشطة التشغيل . ويظهر صافى التدفقات النقدية المرتبطة بأنشطة التشغيل كما يتم حسابه باستخدام الطريقة غير المباشرة على النحو المبين أدناه : الطريقة غير المباشرة - حساب التدفقات النقدية المرتبطة بأنشطة التشغيلصافى الربح ( أو صافى الخسارة ) من واقع قائمة الدخل ××× تسويات لتعديل صافى الربح ( أو صافى الخسارة ) إلى تدفقات نقدية مرتبطة بأنشطة التشغيل: تضاف : - المصروفات التي لم تتطلب مدفوعات خلال الفترة (مثل مصروف الإهلاك) ××× - المتحصلات النقدية التي لا تمثل إيرادات خلال الفترة(مثل نقص حسابات العملاء) ××× تطرح : المدفوعات التي لا تمثل مصروفات عن الفترة (×××) ( مثل سداد مصروفات مستحقه من الفترة السابقة ) المدفوعات التي لا تؤثر على قائمة الدخل (×××) ( مثل زيادة المخزون ونقص ارصده حسابات الموردين) صافى التدفقات النقدية الناتجة من ( أو المستخدمة في ) أنشطة التشغيل ××× ويلاحظ أن صافى التدفقات النقدية الناتجة من ( أو المستخدمة في ) أنشطة التشغيل يكون واحدا سواء تم استخدام الطريقة المباشرة أو الطريقة غير المباشرة . المؤيدون والمعارضون للطريقة المباشرة والطريقة غير المباشرة : يعارض المسئولون في المنشآت الاقتصادية استخدام الطريقة المباشرة ويحثون على استخدام الطريقة غير المباشرة، في حين أن مديري الائتمان في البنوك والشركات يحبذون استخدام الطريقة المباشرة. مزايا الطريقة المباشرة : الميزة الأساسية للطريقة المباشرة أنها تبين كلا من المتحصلات النقدية والمدفوعات النقدية المرتبطة بأنشطة التشغيل ، بمعنى أنها أكثر اتساقا مع الغرض من قائمة التدفقات النقدية - وهو توفير معلومات عن المتحصلات النقدية والمدفوعات النقدية - من الطريقة غير المباشرة التي لا تبين المتحصلات والمدفوعات وإنما تبين صافى التدفقات النقدية فقط ( الفرق بين المقبوضات والمدفوعات ) من أنشطة التشغيل . يرى المؤيدون للطريقة المباشرة أن معرفة مصادر المتحصلات النقدية من أنشطة التشغيل ، والغرض من المدفوعات النقدية لأنشطة التشغيل في الماضي يعتبر مفيدا في تقدير التدفقات النقدية الناتجة من والمستخدمة في أنشطة التشغيل في المستقبل ، و بالإضافة إلى ذلك فإن توفير معلومات عن المصادر الرئيسية للمتحصلات والمدفوعات النقدية المرتبطة بأنشطة التشغيل يعتبر أكثر فائدة من المعلومات التي تقتصر على الناتج الحسابي فقط - صافى التدفقات النقدية من أنشطة التشغيل - عند تقييم مقدرة المنشأة الاقتصادية على (1) توفير نقدية كافيه من أنشطة التشغيل لسداد ديونها ، (2) إعادة الاستثمار في عملياتها ، (3) إجراء توزيعات للأرباح على أصحاب الملكية ، والخلاصة أن الطريقة المباشرة تكشف عن معلومات أكثر تفصيلا تفيد في اتخاذ القرارات وإجراء تقديرات تتعلق بالمستقبل بدلا من الطريقة غير المباشرة التي تقتصر على الناتج الحسابي الذي يبين النتيجة النهائية - صافى التدفقات النقدية . ويرى الكثير من المحاسبين الذين يعدون القوائم المالية للشركات أنهم لا يمكنهم حاليا تجميع بيانات تمكنهم من تحديد بعض المعلومات مثل النقدية المحصلة من العملاء أو النقدية المدفوعة للموردين بصورة مباشرة من النظم المحاسبية المتاحة حاليا ، ولكن المؤيدين للطريقة المباشرة يردون على ذلك بأن التكلفة الإضافية اللازمة لتوفير بيانات عن المتحصلات والمدفوعات النقدية بصورة مباشرة لا تعتبر هامة نسبيا . مزايا الطريقة غير المباشرة : لميزة الرئيسية للطريقة غير المباشرة أنها تركز على الفرق بين صافى الدخل وصافى التدفقات النقدية من أنشطة التشغيل ، بمعنى أنها توفر حلقه ربط بين قائمة التدفقات النقدية وكل من قائمة الدخل وقائمة المركز المالي . ويعتقد بعض المحاسبين المسئولين عن إعداد القوائم المالية أن تعديل صافى الدخل بحيث يبين صافى التدفقات النقدية من أنشطة التشغيل ( الطريقة غير المباشرة ) أقل تكلفه من توفير معلومات عن كل من إجمالي المتحصلات النقدية والمدفوعات المرتبطة بأنشطة التشغيل، ونظرا لأن الطريقة غير المباشرة هي الطريقة الوحيدة التي كانت مستخدمه في إعداد القائمة السابقة الخاصة بمصادر الأموال واستخداماتها فان المستخدمين للقوائم المالية أكثر دراية ومعرفة بهذه الطريقة ، كما أن المؤيدين للطريقة غير المباشرة يعبرون عن قلقهم من أن الطريقة المباشرة التي تعرض معلومات قائمة الدخل بصوره فعاله وفقا للأساس النقدي بدلا من أساس الاستحقاق قد توحي بتصور خاطئ للقارئ بأن صافى التدفقات النقدية من أنشطة التشغيل يعتبر في نفس درجه الأهمية أو أفضل من صافى الدخل كمقياس للأداء مزايا واستخدامات قائمة التدفقات النقدية : يجب أن تساعد المعلومات التي تبينها قائمة التدفقات النقدية المستثمرين والدائنين وغيرهم على تقييم ما يلي : 1. مقدرة المنشأة الاقتصادية على توليد تدفقات نقدية في المستقبل . الهدف الأول للقوائم المالية هو توفير معلومات تجعل من الممكن التنبؤ بقيمه ، وتوقيت ، وعنصر عدم التأكد بالتدفقات النقدية في المستقبل . عن طريق فحص العلاقات بين بعض البنود مثل المبيعات وصافى التدفقات النقدية من أنشطة التشغيل ، أو صافى التدفقات النقدية من أنشطة التشغيل والزيـادة أو النقص في النقديـة ، يكون من الممكن عمل تنبؤات أفضل لقيمه ، وتوقيت ، وعنصر عدم التأكد بالنسبة للتدفقات النقدية مما يكون متاحا باستخدام بيانات يتم استخراجها وفقا لأساس الاستحقاق . 2. مقدرة المنشأة الاقتصادية على إجراء توزيعات للأرباح ومقابله الالتزامات. يمكن القول ببساطه أن الشركة التي لا يكون لديها نقدية كافيه لا يمكنها سداد أجور العاملين بها أو تسويه الديون المست مقالات ذات صلة:النسب المعياريةالنسب المالية المشتركةالمجموعات الأربعة للنسب المالية
.jpg)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
القيمة العادلة للأسهم
القيمة العادلة للأسهم أولاً: مفهوم القيمة في حد ذاته مفهوم معقد جدا في كل العلوم وانا هقولك ببساطة ازاي ... لو سالنا نفسنا ايه هي الحاجة ذات القيمة الكبيرة للأنسان ممكن حد يقولي التي تحقق له اكبر منفعة ... هأقوله بس خلي بالك الهواء والمياه أهم نفع بيتحقق للأنسان وهو بقاءه حيا وهم ما لهمش ثمن .... وهنا هيقفز لذهنك فكرة تانية وهي الوفرة والندرة كلما كان الشيئ نادر الوجود كلما غلا ثمنه علشان كده الدهب اغلي من الرمل .. بس الرمل لما بيعملوه رقائق سيلكون بيبقي اغلي من الدهب المهم ان فيه عوامل كثير متشابكة كثير في اسواق السلع بتتحدد علي اساسها القيم والاسعار زي الموضة والقيمة المضافة والمنفعة والندرة ووو كل ده بيتفاعل علشان يكون العرض والطلب علي السلع ، وقالوا انه العرض والطلب في النهاية هيحدده السعر وان ازاي بقي حجم العرض والطلب دول بيتكونوا ده بقي البلاك بوكس بتاع علم الاقتصاد. ثانيا : الامر بقي في سوق المال والاقتصاديات المالية المفروض هيكون مختلف لأن المفروض رأس المال المستثمر له هدف واحد وهو هدف اتفقوا يسموه هدف تعظيم الثروة ، المهم مش هاطول ظل علم التمويل يبحث في قضية رئيسية أسمها نظرية التقييم للأصول المالية ... ومرت النظرية دي بمراحل كثيرة هأقولكم بسرعة عليها لانكم هتلاحظوا ان تفكير بعضنا هيروح لواحدة من طرق التقييم المختلفة دي : أولا طريقة التكلفة التاريخية أو القيمة الدفترية :زي ما بعض الاخوة عقب علي المشاركة بأن القيمة العادلة هي قيمة الاصول في الميزانية طبعا نطرح منها الالتزامات اللي علي الاصول دي هيدينا صافي حقوق الملكية اقسمه علي عدد الاسهم حيديني التقييم العادل للسهم. بس الطريقة دي طبعا منتقدة جدا ليه لأنك ببساطة ممكن تلاحظ انه الاصول دي قيمتها النهاردة تختلف خالص عن اللي انت اشتريته بيها وكمان الحالة الفنية لو الات مثلا حتي لو بتعمل اهلاك للاصول حتكون مختلفة بدليل بيبقي فيه اصول اهلكت دفتريا وشغالة المهم الانتقاد ده قادهم للطريقة الثاني وهي ثانيا : التكلفة الدفترية المعدلة :هنا بنقوم بتعديل القيم بتاعت الاصول اللي عندنا بالتغيرات المؤثرة فنيا ، تضخم الاسعار ، تغير سعر العملة لو كان الاصل مستورد وهكذا .... وبعدين اكمل زي الطريقة اللي فاتت. بس الطريقة دي بتبقي برضه منتقده او غير كافية لما بيبقي عندي نوعية اصول زي الاراضي مثلا او البضاعة الراكدة ، فقالوا يبقي احسن طريقة ناخد بيها هي : ثالثا : طريقة القيمة السوقية :يعني نشوف الاصول دي النهارده في السوق بكام لو عندي قطعة ارض بتاعت شركة مصر الجديدة مثلا زي ارض المريلاند ومقيمة دفتريا المتر يمكن بكلام فاضي ، لأ اشوف النهاردة المتر بكام واقيم ، ودي يا جماعة اكبر نقطة بتعمل مشكلةفي عمليات الخصخصة يعني اللي وقف خصخصة شركة سيد ايه تقييم ارضها ومبناها اللي في شارع الهرم ما هو لو قيمته بسعر المتر النهاردة هيبقي سعر السهم غالي جدا وبعدين انا مش هصفي الشركة وابيعها اصول دي الشركة لسه شغالة يعني مفيش استفادة من الارض دي مش هابيعها المهم ده موضوع كبير قوي مش هأدخلكم فيه وبرضه قصة عمر افندي ، يعني هو الانتقاد للطريقةدي بشكل عام ايه انا مستثمر ما يهمنيش الاصول دي بكام المهم الاصول دي والشركة دي هتجبلي ايرادات كام ( طالما المشروع مستمر مش باصفي ) وكمان فيه شركات بتحقق ايراد كبير قوي ومعندهاش اصول مادية تذكر يعني مثلا شركة هيرمس النهاردة في السوق حوالي 15 مليار جنيه واصولها لاتزيد عن المليار مثلا بس بتحقق ربحية قد ايه طيب نعمل ايه نقيم اللي هيدخلي ومن هنا كانت الطريقة الرابعة رابعا :طريقة التدفقات النقدية :انا هنا هأشوف التدفقات النقدية اللي هتحققها الشركة لمدة طويلة وبناء عليها احدد قيمتها وسعر سهمها ولو انا مهتك بالتوزيعات هآخد مجموع التوزيعات المتوقعة لمدة زمنية 20 سنة مثلا وتبقي دي القيمة ، ودي برضه طريقة انتقدت انها ما بتاخدش في حسابها تناقص القوة الشرائية للنقود يعني انت بتقلي ان فيه تدفقات نقدية هتتحقق خلال عشرين سنة مثلا 100 جنيه بس الجنيه اللي هيتحقق سنة 2020 مش زي الجنيه بتاع النهاردة . طيب نعمل ايه ناخد الطريقة الخامسة خامسا : طريقة القيمة الحالية للتدفقات النقدية :هنا باخد حاجة اسمها معدل خصم وده ببساطة عكس معدل الفايدة بعني مثلا لو قلت قيمة الجنيه اللي هتاخده السنة الجاية بمعدل خصم 7% يبقي حوالي 93 قرش وهكذا وليها طريقة في الحساب وهنا هأخد معدل خصم كام ده برضه بتبقي نقطة خلاف بس لا زم المعدل ده ياخذ في الحسبان التضخم المتوقع وأسعار الفائدة السائدة العائد المتوقع للنوع ده من المشاريع . وما تزال ايضا الطريقة منتقدة ليه لأنه احنا بنتعامل مع مستقبل وده مش مضمون طب نعمل ايه سادسا : طرق السيناريوهات :ودي اكثر من طريقة بتتعمل فيها سيناريوهات مختلفة متفائلة ومتشائمة ومتوسطة وبنقيم كل طريقة ايراداتها ومصروفاتها والتدفق النقدي بتاعها والقيمة الحالية ليها وبعدين ناخذ متوسط الكلام ده بشكل معين ونوصل للتقييم زده الطريقة اللي يتعتمد عليها تقييم الشركات للخصخصة مثلا لكن علشان كده بتسمعوا عن الخناقات علي قيم الشركات طبعا اللي بياخد بيها مستند علي اساس علمي وتحت افتراض استمرار المشروع المشكلة انه في بعض الاحيان بعد المستثمر ما بيشتري بالطريقة دي بيطفش العمال ويبيع اراض الشركة ويبني عليها عمارات . واحنا بنشوف ان الطريقة دي ملائمة للطرح في البورصة ومش ملائمة للبيع لمستثمر استراتيجي. على فكرة فيه ثلاثة من العلماء المعاصرين خدوا جايزة نوبل لاسهامتهم في تطوير الطريقة دي وكمان مفهوم محفظة الاوراق المالية وهما Harry M. Markowitz و William F. Sharpe مضاعف الربحية والقيمة العادلة للأسهممقدمة مهمة : مضاعف الربحية هو رقم لا يكذب ولا يتجمل , بل هو رقم صادق جداً ومؤشر حقيقي يوضح لنا القيمة العادلة للسهم ومن المعروف أن مضاعف الربحية ليس هو السبيل الوحيد لتقييم الأسهم إلا أنه مؤشر مهم جداً للتقييم ولا نغفل هنا مستقبل الشركة والخطط المستقبلية والتي من الممكن أن تؤثر جيداً على قوة أو ضعف السهم ما هو مضاعف الربحية ؟أولاً : يجب أن نعرف ( ربحية السهم وهي : ناتج قسمة الأرباح على عدد الأسهم ) ثانياً : إذا ما قمت بقسمة سعر السهم السوقي على ربحية السهم فإنك سوف تحصل على ما يسمى بمضاعف الربحية ما هو المعيار أو الاستفادة الحقيقية من معرفة مضاعف الربحية ؟كلما كان مضاعف الربحية أقل من عشرة كلما كان آمنا وكلما كان سعر السهم آمناً للشراء فما بالك وأنا أكتب لكم هذا المقال , إنه توجد بعض الشركات الآن مضاعف الربحية لها أقل من خمس . وينبغي أن نعلم أن المؤسسات والصناديق تتجه إلى الأسهم التي تكون مضاعفات الربحية لها قليلة جداً عكس ما يذهب إليه أغلب الأفراد , ومن ضمن الأسباب التي أدت إلى هبوط السوق المصري أول عام 2006 هو أن الأسهم ارتفعت بقيم تفوق بكثير القيم الحقيقية لها وقد وصلت بعض الأسهم إلى مضاعف ربحية أكثر من 100 , فلكم أن تتخيلوا جهل الأفراد حين كانوا يشترون على الأسعار العالية جداً وقتها ولا حول ولا قوة إلا بالله , وقانا الله شر الجهل , واعلم أن التعامل في البورصة الأساس فيه هو العلم والتحليل المالي وليس الفني وحده فإن أردت التعامل الصحيح في البورصة فعليك أن تتعلم تحليل مالي وأن تتعرف على تاريخ الأسهم وتكتسب الخبرات من القدامى وأن تبعد في بداية مشوارك مع البورصة عن المضاربات ثم بعد ذلك , وأقصد بعد اكتساب الخبرة يمكنك أن تتعلم التحليل الفني وقراءة الشاشة جيداً , بعد كل ذلك يمكنك أن تتعامل مع أسهم المضاربات , وفقنا الله ووفقكم إلى معرفة طريق الحق واتخاذ القرار السليم أكرمكم الله وبارك لكم في أموالكم . مقاييس جديدة للنمو في أسواق المال حاليا بدأ المحللون لأوضاع أسواق الأسهم يستخدمون في الآونة الأخيرة مقاييس جديدة لتقييم واقع ومستقبل الأسواق بوجه عام أصبح فيها مقياس مضاعف السعر الى الأرباح يقاس محسوباً على أساس المتوسط السنوي للنمو بدلا من الأرباح وهذا يعد من أبرز المقاييس التي يدور عنها الحديث حالياً. وعلى الرغم من أن توجيه دفة الحديث نحو هذا المقياس في ظل نشاط وقوة الأسواق الاقليمية قد يكون أشبه بمخالفة النغمة السائدة إلا أن تحويل الأنظار نحو هذا المقياس بدأ يتزايد في الآونة الأخيرة وخاصة في الأسواق الاقليمية التي تتسم بنوع من الجرأة والمغامرة مثل أسواق قطر والسعودية والإمارات ومصر فى الفترة الحالية، ولتوضيح هذا المقياس الجديد نسبياً يمكن القول إنه عبارة عن مرحلة متطورة من المقياس السابق والذى هو مضاعف السعر الى الربحية والذى شرحناه أعلاه وقد لجأ المحللون بالأساس الى المقياس الجديد الذي يأخذ بعين الاعتبار متوسط النمو خلال خمس سنوات مقبلة لتحليل وضع أسهم تقنية المعلومات سريعة النمو في أواخر تسعينات القرن الماضي، وذلك في محاولة لتبرير المستويات القياسية التي وصل اليها المضاعف. ويعتمد هذا المقياس على مضاعف السعر الى الربحية في سوق ما أو حتى بالنسبة لسهم معين مع الوضع في الاعتبار نسبة النمو المتوقعة للسوق أو الشركة المعنية. منقول للفائدة ولتوضيح الأمر بصورة أكبر نقول إنه لو كانت هناك شركة مضاعفها 10 مرات ومن المتوقع أن تنمو ربحيتها بنسبة 10% فإن مضاعف السعر الى الربحية والنمو المستقبلي للأرباح يكون 1. ولو كانت هناك شركة أخرى لديها مضاعف 80 مرة ومعدل نموها المتوقع هو 80%، فإنه سيكون أيضاً 1. وبحساب المضاعف المستقبلي لعام واحد قادم بالنسبة للشركة الأولى فإن المضاعف سيكون 9.1 مرة مقابل مضاعف مستقبلي 44.4 مرة للشركة الأخرى. ويجدر الانتباه هنا الى أنه يمكن مقارنة تلك الأرقام فقط في نهاية السنة الخامسة بشرط استمرار معدلات النمو بنفس النسبة. ويعتبر مقياس مضاعف السعر الى الربحية على أساس النمو لخمس سنوات مؤشراً له فائدته إذا ما كانت الفترة التي تغطيها توقعات نمو الربحية لا تقل عن 5 سنوات. وحتى في هذه الحالة فإنه غالباً ما تختلف تقديرات النمو من مصدر الى آخر ومن ثم فإن تلك التقديرات قد تكون غير دقيقة في أحيان كثيرة. وفي ضوء ذلك فإنه وعند اللجوء لهذا المقياس يتعين التزام الحذر وإبقاء الباب مفتوحاً أمام كافة الافتراضات. تقييم فكرة معيار مضاعف الربحية لمعرفة القيمة العادلة يعتقد كثير من المضاربين و المستثمرين خطأ أن مكرر الربح هو المعيار الرئيسي لتقييم سهم أي شركة، ويدعم هذا التوجه، بعض المحللين الأساسيين. ومع أنه لا يمكن التقليل من شأن مكرر الربح إذ أنه نقطة الانطلاق لتقييم سهم أي شركة، إلا أنه يجب أن يتم ذلك في ظل ضوابط متعددة، من أبرزها: التأكد من تحقيق الربح الذي بني عليه هذا المكرر، أي أن يكون الربح المحقق نتج عن عمليات التشغيل، أي النشاط الرئيسي للشركة، وأيضا ألا يتجاوز هذا المكرر 20 ضعفا، ما لم يتم تعزيز ذلك بمكرر القيمة الدفترية، وكذلك نموا الربح المحقق على السهم للسنوات الخمس الماضية. وأما تأكيد صحة الربح من القوائم المالية، أو من بيانات حسابات الشركة على الورق فهي غير كافية، ولا تعني بالتأكيد أن هذا الربح قد تم تحصيله فعلا، فقد ثبت في أكثر من حالة عدم مطابقة الواقع لهذه الأرقام المحاسبية، خاصة إذا كانت الشركة تبيع بالآجل، تمنح العملاء والموزعين بضائع على التصريف، أو تربط عمولات الموزعين بحجم المبيعات، لأن هذه الآليات تعني بكل بساطة أنه ربما أعيدت كل أو بعض هذه البضائع إلى مستودعات الشركة أو تجاوزت نسبة الخصومات الممنوحة للموزعين الحد المقرر، والخوف كل الخوف لو كانت هذه البضائع مرتبطة بفترات صلاحيات متوسطة إلى قصيرة الأجل مثل بعض الألبان والمواد الغذائية، أو من تلك البضائع التي يتآكل سعرها بشكل سريع مثل الالكترونيات وأجهزة الكمبيوتر وما شابهها، أو التي لها مدد صلاحيات محدودة مثل الأدوية، أو المنتجات التي تنتهي مدة صلاحيتها خلال يوم مثل الصحف؛ أسبوع مثل المجلات، والمشكلة لو تلكأ العميل أو الموزع عن الدفع أو أفلس، والخلاصة أنه ما لم يتم تحصيل وتوريد جميع مبالغ المبيعات إلى حسابات الشركة، وإلى أن ينعكس ذلك الربح على قائمة التدفقات النقدية، فإن مبلغ الربح يظل موضع تساؤل.. فما هي الفائدة إذا أعلنت الشركة أنها حققت ربحا بواقع 20 ج للسهم، وبناء على ذلك تهافت المستثمرون على شراء السهم، وفي النهاية تبين أن الربح النهائي المحقق لم يتجاوز 12 ج للسهم بسبب أيا من، بعض، أو كل الأسباب المذكورة أعلاه. فالربح بواقع 20 ج للسهم كان من واقع سجلات الشركة على الورق ولم تورد هذه المبالغ إلى حسابات الشركة لدى البنوك، أو كان ذلك الربح متوقعا ولم يتحقق، أو بسبب مبالغ تحت التحصيل تم شطبها بسبب اليأس من تحصيلها، واندرجت ضمن ديون معدومة.. ثانيا، يفضل ألا تشمل الأرباح المعلنة أرباحا استثمارية، أو تمويلية، أو أي عمليات خارج الأنشطة الرئيسية للشركة، كما يجب ألا يكون جزء من هذه الأرباح ناتج عن عمليات بيع تمت خلال العام الماضي، صحيح أن الأرباح أيا كان مصدرها تعتبر مفيدة للشركة والمستثمر على حد سواء، إلا أنه ولغرض تقييم أي سهم يجب استبعاد الأرباح الاستثمارية والتمويلية، والتركيز على الأرباح المتكررة ثالثا، في حالة اللجوء إلى مكرر الربح، يجب ألا يتجاوز هذا المكرر 20 ضعفا بأي حال من الأحوال، مع ترجيح 15 ضعفا، والأفضل 10، وما عدا ذلك فهو إشارة إلى أن سعر السهم السوقي مبالغ فيه دون شك، وفي مثل هذه الحالة يجب أن يقارن مكرر الربح بمؤشر آخر وهو «مكرر الربح على النمو» والذي يفضل أن يقل عن الوحدة، في حال جاء مكرر الربح أكثر من 20 ضعفا. وإذا جاء مكرر الربح على النمو دون الوحدة يمكن قبول مكرر الربح إذا تجاوز الخطوط الحمراء. رابعا وهو الأهم، أن يكون هناك نموا في أرباح الشركة، على الأقل خلال السنوات الخمس الماضية، وما لم يتوافر مثل هذا الشرط، فالشركة ربما تكون مقدمة على أوضاع غير سارة، لأن هذا النمو هو مربط الفرس، وسيقودنا إلى مؤشر أداء للسهم جدا مهم، وهو «مكرر الربح على النمو». ففي حالة زاد مكرر الربح عن الحد المسموح به ولم يتم دعمه بمكرر الربح على النمو، فسهم الشركة يعتبر مبالغ فيه. معلومات مهمة لنا جميعاً الشركات التي تطرح أسهمها للتداول في السوق تصدر العديد من القوائم المالية كل عام وتنشر هذه القوائم للعموم وتكون في متناول الجمهور. ومن مزايا هذه القوائم أنها تقدم بيانات موضوعية ملموسة يمكن استخدامها في إجراء ما يلزم من تحليلات. كما أن بالإمكان استخراج العديد من المقاييس والتقديرات النافعة عن نتائج العمليات وذلك من واقع البيانات الواردة في تقارير القوائم المالية. وسنتطرق بالشرح للموضوعات التالية: - كيفية قراءة البيانات الواردة في القوائم المالية على الوجه الصحيح. - أغراض وتنظيم قوائم المركز المالي (الميزانية العمومية) والدخل والتدفقات النقدية. - كيفية إصدار الأحكام على القوائم المالية. بالإمكان اتباع عدة وسائل في تقييم الأداء المالي لشركة ما. ومن بين هذه الوسائل نسب التحليل المالي ratio analysis . فمن خلال مقارنة الميزانيات العمومية وقوائم الدخل للشركات بين فترة وأخرى، بالإمكان التعرف على التغيرات والاتجاهات التي تنزع إليها الشركة. كما أن احتساب النسب من واقع القوائم المالية للفترة الحالية يعتبر من الأمور بالغة الفائدة، ولكن عندما يتم جمع بيانات التحليل المقارن بين فترة وأخرى نكون قد اتبعنا طريقة بالغة الكفاءة في قياس الأداء. ومن المعروف أن هناك أربعة أنواع رئيسة من القوائم المالية وهي:- - الميزانية العمومية - وقائمة الدخل - وقائمة التدفقات النقدية - وقائمة حقوق المساهمين الميزانية العمومية:-ما تمتلكه الشركة من أصول (موجودات) وما يترتب عليها من التزامات أو مطلوبات في فترة زمنية معينة. بينما تبين قائمة الدخل ما حققته الشركة من دخل وما تكبدته من تدفقات نقدية خلال فترة زمنية معينة. وتظهر قائمة التدفقات النقدية عمليات التبادل النقدي التي تتم بين الشركة والعالم الخارجي خلال فترة معينة من الزمن. - قائمة حقوق المساهمين :- فتبين التغييرات التي تطرأ على حقوق ومصالح المساهمين في شركة ما على مدى فترة زمنية معينة. وفي هذه الحلقات سنتناول هذه الأنواع الأربعة بشيء من التفصيل لأهميتها بالنسبة لكل مستثمر أو متعامل في سوق الأسهم. وسنبدأ في حلقتنا هذه بالنوع الأول وهو الميزانية العمومية. تقدم الميزانية العمومية معلومات مفصلة عن الأصول (الموجودات) والخصوم (المطلوبات) وحقوق المساهمين لشركة من الشركات. فعندما تقوم بالإطلاع على ميزانية عمومية، أمعن النظر في مستوى الدين. ثم تفحص بدقة نسبة السيولة السريعةQuick Ratio ونسبة الأصول المتداولة إلى الخصوم المتداولةCurrent Ratio ونسبة الدين طويل الأجل إلى حقوق المساهمين Long Term Debt/Equity وإجمالي الدين إلى حقوق المساهمين Total Debt/Equity. وعليك أن تقوم على الدوام بتفحص دقيق لأرقام بنود الميزانية العمومية لفترة لا تقل عن ثلاث سنوات. والمعادلة التالية تبين باختصار البنود التي تظهر في الميزانية العمومية: الأصول = الخصوم + حقوق المساهمين فأصول شركة ما يجب أن تكون مساوية لمجموع الخصوم وحقوق المساهمين فيها. وتجهز الميزانية العمومية لأية شركة من الشركات وفق المعادلة المحاسبية الأساسية المبينة أعلاه. فعلى الجانب الأيمن من صفحة الميزانية العمومية تظهر بنود الأصول للشركة. وعلى الجانب الأيسر من الصفحة نفسها تظهر بنود المطلوبات وحقوق المساهمين. وفي العادة، تظهر الميزانيات العمومية بنود الأصول في أعلى القائمة تتبعها المطلوبات ثم حقوق المساهمين في نهاية القائمة. فالأصولAssets هي الأشياء ذات القيمة التي تمتلكها شركة ما. وهذا يعني أن بنود الأصول تلك بالإمكان بيعها أو استعمالها من قبل الشركة إما في إعداد منتجات أو في تقديم خدمات يمكن بيعها. ويتضمن بند الأصول: الممتلكات المادية مثل المصانع والشاحنات والمعدات والمخزون السلعي. كما تتضمن أشياء أخرى غير ملموسة ولكنها موجودة وذات قيمة، مثل العلامات التجارية وبراءات الاختراع. كما أن البنود النقدية تعتبر أيضا من الأصول. وتدرج بنود الأصول وفق الأسبقية أو السرعة التي يمكن بها تحويلها إلى نقد. فالأصول المتداولة current assets تتمثل في الموجودات التي تتوقع الشركة تحويلها إلى نقد خلال سنة واحدة، مثال ذلك المخزون السلعي. فمعظم الشركات تتوقع بيع البضاعة المخزونة في مستودعاتها خلال سنة واحدة. أما الأصول غير المتداولة Non-current assets فهي بنود الموجودات التي لا تتوقع الشركة تحويلها إلى نقد خلال السنة نفسها بل التي قد تستغرق عملية بيعها أكثر من سنة واحدة. ويشمل بند الأصول غير المتداولة الأصول الثابتة. وهي تلك الأصول التي تستخدم في تشغيل أنشطة العمل التي لا تكون معروضة للبيع، مثل المباني والشاحنات والأثاث المكتبي وغيرها من الممتلكات. أما الخصوم أو المطلوبات Liabilities فهي المبالغ النقدية التي يطلب من الشركة سدادها للغير. وهذا البند يمكن أن يتضمن جميع أنواع الالتزامات، مثل الأموال المقترضة من البنوك للتطوير والمباشرة في تسويق صنف جديد من المنتجات أو الإيجار الذي يسدد مقابل استخدام المباني أو المبالغ المستحقة لموردي المواد أو الرواتب التي تلتزم الشركة بدفعها لموظفيها، أو تكاليف المحافظة على نظافة البيئة أو الضرائب التي تلتزم الشركة بسدادها للدولة. كما يتضمن بند الخصوم أو المطلوبات الالتزامات المترتبة على توفير السلع والخدمات للعملاء في المستقبل. وتظهر بنود الخصوم (المطلوبات) في الميزانية العمومية وفق تواريخ استحقاقها. والخصوم تكون إما متداولة أو طويلة الأجل (ثابتة). فالخصوم المتداولة هي عبارة عن التزامات تتوقع الشركة تسديدها خلال فترة سنة واحدة. أما الخصوم طويلة الأجل أو الثابتة فهي الالتزامات التي تستحق بعد أكثر من عام. أما البند الأخير من بنود الميزانية فهو بند حقوق المساهمين Shareholders’ Equity– والتي يطلق عليه أحيانا اسم رأس المال capital أو القيمة الصافية net worth وهي عبارة عن المبلغ النقدي الذي يبقى بعد قيام الشركة ببيع جميع موجوداتها وتسديد جميع التزاماتها. وهو المبلغ الذي استثمره الملاك في أسهم الشركة مضافا إليه أو مطروحا منه الأرباح أو الخسائر التي حققتها الشركة منذ إنشائها. وهي الحصة التي يمتلكها المساهمون من أصول الشركة. وبمعنى آخر، هو المبلغ الذي تمول به الشركة عن طريق الأسهم. ويطلق عليه أيضا صافي الأملاك أو صافي الأصول. وعليه، تظهر الميزانية العمومية بنظرة سريعة بنود الأصول والخصوم وحقوق المساهمين لأية شركة من الشركات كما هي في نهاية الفترة. ولكنها لا تظهر التدفقات flows الداخلة أو الخارجة من الحسابات أثناء الفترة كما هو الحال في قائمة التدفقات النقدية التي سنتعرض لها فيما بعد 3- قائمة الدخل : - تعتبر قائمة الدخل بمثابة تقرير يظهر مقدار الإيرادات التي حققتها شركة ما خلال فترة محددة (تكون في العادة سنة أو جزءا من السنة) كما تظهر قائمة الدخل التكاليف والمصروفات المترتبة على تحقيق تلك الإيرادات. والبند الأخير من بنود قائمة الدخل يظهر صافي الأرباح أو الخسائر التي حققتها الشركة خلال الفترة. وهذا يعطي المستثمر فكرة عن مقدار ما حققته الشركة من مكاسب أو ما تكبدته من خسائر خلال الفترة. كما تظهر قوائم الدخل مقدار الأرباح التي حققها كل سهم من أسهم الشركة المعنية. ويعرف هذا البند باسم "ربح السهم". وهذه العملية الحسابية تبين المبالغ التي يمكن للمساهمين الحصول عليها في حال قررت الشركة توزيع صافي أرباح الفترة. (علما بأن الشركات لا تقوم في العادة بتوزيع كامل أرباحها وإنما تقوم بإعادة استثمارها في أنشطة العمل). ولكي نفهم الكيفية التي تعد بها قوائم الدخل، فمن المفيد تشبيه تسلسل بنودها بدرجات السلم. فتبدأ من الأعلى بالمبلغ الإجمالي للمبيعات المتحققة خلال الفترة المحاسبية. ثم تتحرك نزولا درجة واحدة في كل مرة. ومع كل خطوة، تقوم بحسم تكاليف معينة أو مصروفات تشغيل مما يكون له صلة بالإيرادات المتحققة. وفي أسفل درجات هذا السلم، وبعد حسم جميع المصروفات، نعلم من واقع الرصيد المتبقي مقدار ما حققته الشركة بالفعل من ربح أو خسارة أثناء الفترة المحاسبية. وفي معظم الأحيان يطلق الناس على ذلك عبارة النتيجة النهائية أو نتائج العمليات the bottom line. ففي أعلى سطر من بنود قائمة الدخل يدون المبلغ الإجمالي المتحقق من مبيعات المنتجات أو الخدمات. ويطلق على هذا البند العلوي في العادة اسم "إجمالي الإيرادات أو المبيعات". ويوصف بالإجمالي لأن المصروفات لم تخصم منه بعد. وعليه، فإن الرقم الممثل لهذا البند ما زال إجماليا وليس صافيا. والسطر التالي من بنود القائمة يمثل المبالغ النقدية التي لا تتوقع الشركة تحصيلها من بعض عمليات البيع. وقد يكون ذلك ناجما (على سبيل المثال) عن منح حسومات على بعض المبيعات أو عن رد بعض السلع المباعة. وعندما تقوم بطرح المردودات والحسومات من إجمالي الإيرادات، فإنك تتوصل إلى المبلغ الذي يمثل صافي إيرادات الشركة. وقد وصف هذا البند بعبارة "صافي"، كما لو أن المبلغ الذي يصفى أو يبقى في شبكة بعد عملية الغربلة التي يتمخض عنها خصم المبالغ الممثلة للمردودات والحسومات. وعند هبوط درجات هذا السلم من السطر الممثل لبند صافي الإيرادات، نجد أمامنا عدة سطور كل سطر منها يمثل أنواعا مختلفة من مصروفات التشغيل. ورغم أن بالإمكان عرض هذه البنود بطرق متعددة، إلا أن البند الذي يلي صافي الإيرادات يمثل في العادة تكاليف المبيعات. فهذا البند يمثل ذلك المبلغ من المال الذي أنفقته الشركة لإنتاج السلع أو الخدمات التي قامت ببيعها أثناء الفترة المحاسبية. وعليه، ففي السطر التالي يتم طرح تكاليف المبيعات من صافي الإيرادات للتوصل إلى مجموع فرعي يطلق عليه عبارة "إجمالي الربح" gross profit أو يطلق عليه أحيانا عبارة "هامش الربح الإجمالي" gross margin. ويعتبر هذا المبلغ "إجماليا" لأن هناك مصروفات معينة لم تستنزل منه بعد. والجزء التالي من القائمة يتعلق ببند مصروفات التشغيل operating expenses، فهناك مصروفات تشغيل تتعلق بدعم عمليات الشركة لفترة معلومة من الزمن، مثال ذلك، رواتب الموظفين الإداريين وتكاليف البحوث الخاصة بتطوير منتجات جديدة. ومن الأمثلة على ذلك أيضا مصاريف التسويق. ويراعى أن مصاريف التشغيل تختلف عن بند "تكاليف البيع" cost of sales التي سبق خصمها كما هو موضح أعلاه. فمصروفات التشغيل ليس لها صلة مباشرة بعمليات إنتاج السلع أو الخدمات الجاري بيعها. كذلك يتم خصم بند "الاستهلاك" Depreciation من إجمالي الربح. فبند الاستهلاك يمثل قيمة ما يطرأ من تلف وضرر لبعض بنود الأصول، مثل الآلات والأدوات والأثاث نتيجة استعمالها على مدى فترة طويلة من الزمن. وتقوم الشركات في العادة بتوزيع تكلفة هذه الأصول على مدى فترات استعمالها. وهذه العملية التي يتم من خلالها توزيع تكاليف هذه البنود على مدى فترات زمنية معينة يطلق عليها اسم استهلاك depreciation أو إهلاك amortization. وعليه، يلاحظ أن التكلفة المحتسبة على استعمال هذه البنود من الأصول أثناء الفترة إنما تمثل جزءا صغيرا فقط من التكلفة الأصلية لهذه الأصول. وبعد طرح جميع مصروفات التشغيل من إجمالي الربح، نتوصل إلى مجمل الربح أو أرباح التشغيل قبل الفوائد مصروفات ضريبة الدخل. وغالبا ما يشار إلى هذا البند باسم "الدخل من العمليات" أو "إيرادات التشغيل" income from operations. وتتمثل الخطوة التالية من عملية إعداد قائمة الدخل في احتساب الدخل أو المصروفات المتعلقة بالفائدة. فدخل الفائدة عبارة عن المبالغ النقدية التي تحققها الشركات من الاحتفاظ بمبالغها النقدية في حسابات توفير أو في صناديق أسواق المال وما شابهها من الحسابات التي تدر لها فائدة. ومن ناحية ثانية، فإن مصروفات الفائدة تتمثل في الأموال التي تدفعها الشركات كفائدة على ما تقوم باقتراضه من أموال. فبعض قوائم الدخل تظهر الدخل من الفائدة أو مصروفات الفائدة كبندين منفصلين، بينما يقوم البعض الآخر من قوائم الدخل بدمج البندين معا. وبعد ذلك يضاف أو يطرح بند دخل ومصروفات الفائدة من بند مجمل الربح (أرباح التشغيل) للتوصل إلى مجمل الربح (أرباح التشغيل) قبل الزكاة الشرعية. وأخيرا، يتم استقطاع الزكاة الشرعية للتوصل إلى السطر الأخير من بنود القائمة، وهو بند صافي الربح أو صافي الخسائر (ويطلق على بند صافي الربح أيضا اسم صافي الدخل أو المكاسب). فمن خلال هذا البند نعلم مقدار ما حققته الشركة بالفعل من أرباح أو ما تكبدته من خسائر أثناء الفترة المحاسبية موضوع البحث. ففي نهاية المطاف كل ما نريد أن نعرفه هو الإجابة عن السؤال التالي: هل حققت الشركة ربحا أم أنها تكبدت خسارة خلال الفترة؟ وأرباح الأسهم EPS من البنود التي تتضمنها معظم قوائم الدخل وهو بند يوضح المكاسب أو الأرباح التي حققها السهم الواحد من أسهمها. وهذه العملية الحسابية توضح لنا المبلغ النقدي الذي يمكن للمساهمين أو حاملي الأسهم الحصول عليه عن كل سهم يملكونه في الشركة في حال قيامها بتوزيع كامل مبلغ صافي الدخل المتحقق خلال الفترة المحاسبية المعنية. ولاحتساب ربح السهم، فإننا نقوم بقسمة صافي الدخل على عدد الأسهم المتداولة من رأس المال المكتتب به للشركة outstanding shares. وبالرغم من الأهمية الكبيرة لقائمة الدخل وما يمكن أن يستخلص منها من نتائج مفيدة يمكن استخدامها في تحديد القرار الاستثماري، إلا أنها لا توضح كيف ومتى حصلت التعاملات النقدية وتوجهات السيولة في الشركة كما توضحه قائمة التدفقات النقدية 4- قائمة التدفقات النقدية : - قوائم التدفقات النقدية Cash Flow Statements لشركة ما تتضمن بيانات التدفق النقدي الداخل إليها والخارج منها. ويعتبر هذا البند على قدر كبير من الأهمية لأن الشركة بحاجة لتوفر قدرا كافيا من السيولة النقدية لتتمكن من تسديد مصاريفها وشراء ما يلزمها من أصول. ففي الوقت الذي يمكننا من خلال قائمة الدخل التعرف عما إذا كانت شركة ما تحقق ربحا من عدمه، فإنه من خلال قائمة التدفقات النقدية يمكننا معرفة إن كانت تلك الشركة قد حققت دخلا نقديا. وتظهر قائمة التدفقات النقدية التغيرات على مدى فترة زمنية معينة وليست المبالغ النقدية بذاتها كما هي بتاريخ إعداد القوائم المالية. وتستخدم هذه القوائم والمعلومات الواردة في الميزانية العمومية وقائمة الدخل بعد إعادة تنظيمها وفق النسق المحدد لهذه القوائم. والسطر النهائي من بنود قائمة التدفقات النقدية يبين صافي الزيادة أو النقص في النقدية للفترة المعنية. وبشكل عام، تنقسم قوائم التدفقات النقدية إلى ثلاثة أجزاء رئيسية. وكل جزء منها يكرس لمراجعة التدفقات النقدية من خلال نوع واحد من بين ثلاثة أنواع من الأنشطة، هي: (1) أنشطة التشغيل، (2) أنشطة الاستثمار، (3) أنشطة التمويل. الجزء الأول من قائمة التدفقات النقدية وهو أنشطة التشغيل يتضمن تحليلا للتدفقات النقدية للشركة المتمثلة بصافي الدخل أو صافي الخسارة. ومعظم الشركات تقوم في هذا الجزء بتسوية صافي الدخل (كما هو مبين في قائمة الدخل) مع النقدية التي حصلت عليها الشركة بالفعل أو التي استخدمتها في أنشطة التشغيل. وللقيام بذلك، فإنها تخصم من بند صافي الدخل أية بنود غير نقدية (مثل مصاريف الاستهلاك) وأية بنود نقدية استخدمت أو تحققت من أية أصول أو خصوم تشغيل أخرى. والجزء الثاني من قائمة التدفقات النقدية يعرض التدفقات النقدية من جميع أنشطة الاستثمار، التي تشمل بوجه عام المشتريات أو المبيعات من الأصول طويلة الأجل، مثل الممتلكات والأجهزة والمعدات وكذلك أسهم وسندات الاستثمار. ففي حال قيام شركة ما بشراء آلة من الآلات، فإن هذه العملية تظهر في قائمة التدفقات النقدية على أنها تدفق نقدي خارج من رصيد أنشطة الاستثمار لأنه تم استخدام النقد في إتمام عملية شراء تلك الآلة. وإذا قررت الشركة بيع بعض استثماراتها من إحدى محافظ الاستثمار، فإن الإيرادات المتحققة من عملية البيع ستظهر على شكل تدفق نقدي داخل لرصيد أنشطة الاستثمار لأن هذه العملية قد تمخضت عن تحقيق عائد نقدي. ويظهر الجزء الثالث التدفقات النقدية المتحققة من جميع أنشطة التمويل. وتتضمن المصادر المعتادة للتدفقات النقدية من هذا النوع المبالغ النقدية المتحققة من بيع الأسهم والسندات أوالاقتراض من البنوك. وبالمثل، فإن تسديد قرض سبق الحصول عليه من البنك يظهر كبند من بنود استخدام التدفقات النقدية. وإليك عزيزي القارئ بعضاً من التطبيقات المهمة لمصطلحات يكثر تداولها لكنها لا تظهر بذاتها في القوائم المالية. وربما سمعتم بعض الناس يرددونها وهي على سبيل المثال "مضاعف (مكرر) الربحية P/E” أو "نسبة الأصول المتداولة إلى الخصوم المتداولة أو "هامش (أرباح) التشغيل". فما الذي تعنيه هذه المصطلحات؟ ولماذا لا تظهر كبنود قائمة بذاتها في القوائم المالية؟ فيما يلي شرح لبعض هذه النسب التي يقوم المستثمرون باستخراجها من واقع البيانات الواردة في القوائم المالية ويطبقونها في تقييم شركة ما. وكقاعدة عامة، فإن النسب المرغوب فيها تتباين من قطاع لآخر. و من بين النسب التي ينبغي على المستثمر التركيز عليها نسبة الدين في الشركة حيث يعتبر الدين وسيلة من وسائل الحصول على التمويل اللازم للتوسع. ولكن خدمة الدين قد تستنزف بشكل كبير موارد السيولة النقدية اللازمة للتشغيل. وبشكل عام، فإنه كلما قلَ اعتماد شركة ما على القروض لتمويل أصولها كلما كانت هذه الشركة أقل تعرضا للمخاطر. وعليه، يحبذ الاستثمار في شركات تكون قليلة الديون والأفضل ألا تكون عليها أية ديون طويلة الأجل. فهذا قد يكون مؤشرا على كون الشركة في وضع جيد من حيث السيولة النقدية. ويجب النظر إلى الدين الذي يكون على عاتق شركة ما في ضوء معدل الدين الذي تتحمله الشركات المماثلة العاملة في القطاع نفسه. فعليك تجنب الاستثمار في شركة تكون ديونها أعلى بكثير من معدل الدين للقطاع الذي تعمل فيه. كذلك، فإن العائد على حقوق المساهمين يتحسن بشكل ملموس عندما تكون الشركة غير مثقلة بدفعات الفوائد المترتبة على الديون طويلة الأجل و يمكن قياس الدين لشركة ما عن طريق حساب نسبة الدين إلى حقوق المساهمين Debt-to-Equity Ratio يمكن من خلالها مقارنة دين الإجمالي للشركة بحقوق المساهمين في هذه الشركة. وهذان البندان متوافران في الميزانية العمومية لأية شركة. ولاحتساب نسبة الدين إلى حقوق المساهمين، نقوم بقسمة إجمالي مطلوبات (خصوم) الشركة على المبلغ الذي يمثل حقوق المساهمين، كما هو مبين في المعادلة التالية: نسبة الدين إلى حقوق المساهمين تساوي إجمالي المطلوبات (الخصوم) مقسوما على حقوق المساهمين. فإذا كانت نسبة الدين إلى حقوق المساهمين في شركة ما تساوي 2 إلى 1، فهذا يعني أن في ذمة الشركة ريالين من الدين مقابل كل ريال قام المساهمون باستثماره في رأسمال هذه الشركة. بمعنى آخر، فإن هذه الشركة تتحمل من الديون ما يعادل ضعف المبلغ المستثمر من قبل الملاك في رأسمالها. وبعد ذلك يجب إمعان النظر في أرباح الشركة وتحليلها حيث ينبغي أن تظهر المكاسب أو الأرباح التي تحققها الشركة على فترات ربع سنوية قدرا معقولا من النمو مقارنة بنفس الفترة الربع السنوية من العام السابق. ويجب النظر بعين فاحصة لمصادفة تحقيق مكاسب أو أرباح غير اعتيادية عند النظر في بند المكاسب (الأرباح). ويفضل التركيز على الشركات التي تحقق نموا في أرباحها بنسبة 20 في المائة فأكثر سنويا. و ينبغي أثناء القيام بتحليل أرباح شركة ما مقارنة صافي الربح المتحقق بالإيرادات. وهذان البندان (صافي الربح والإيرادات) هما من بنود قائمة الدخل التي سبق الإشارة إليها في حلقة سابقة. ولاحتساب هامش الربح، نقوم بقسمة دخل الشركة على إيراداتها، حسب المعادلة التالية: هامش الربح تساوي صافي الدخل مقسوما على الإيرادات وبعد احتساب هامش الربح، يجب إلقاء نظرة خاطفة على هامش التشغيل operating margin الذي يعبر عنه في العادة بنسبة مئوية. حيث يمكن معرفة نسبة الربح العائدة على كل ريال من المبيعات. و يتعين على كل مستثمر التأكد بأن هامش ربح الشركة التي يستثمر فيها في ارتفاع دائم. فقدرة الشركة على زيادة مبيعاتها من دون زيادة في مصاريفها هي الصفة المميزة للشركة المليئة ماليا. وفي الظروف المعتادة، فإنه كلما زاد هامش الربح، كلما كنا أكثر اطمئنانا على استثماراتنا. فمن الطبيعي أن نرى أن الشركة التي تعمل على أساس تحقيق هامش ربح بنسبة 5 في المائة ستتكبد خسارة في حال انخفاض مبيعاتها بنسبة 5 في المائة. ويجب ألا نغفل هنا مضاعف الربحية P/E ratio لما لهذه النسبة من أهمية خاصة حيث يتم من خلالها مقارنة سعر السهم العادي من أسهم شركة ما بالأرباح أو المكاسب التي يحققها هذا السهم. ولاحتساب مضاعف الربحية، نقوم بقسمة سعر سهم الشركة على أرباح السهم، كما هو موضح أدناه: نسبة سعر السهم للربح تساوي سعر السهم مقسوما على أرباح السهم. فإذا كان سعر سهم شركة ما يباع في السوق بمبلغ 200 ريال وكانت الشركة تحقق أرباحا بواقع عشرة ريالات للسهم الواحد، فإن نسبة سعر السهم للربح ستكون 20 إلى 1. وهذا يعني أن سهم تلك الشركة يباع بمبلغ يعادل 20 ضعف ما يحققه من أرباح. وينبغي التركيز على أسهم الشركات التي تكون فيها نسبة العائد على حقوق المساهمين ROEما لا يقل عن 20 في المائة. و يمكن التوصل إلى هذه النسبة بقسمة صافي الدخل على إجمالي حقوق المساهمين. فهذه المعادلة البسيطة تقيس مقدار الربح الذي تحققه شركة ما إلى المبلغ الذي استثمره المساهمون في الشركة. فتحقيق نسبة عالية من العائد على حقوق المساهمين مقرونا بتكبد أقل قدر ممكن من الديون أو عدم وجود أية ديون يعتبر من الدلائل التي تؤكد على نجاح الشركة من الناحية المالية. وعليه، ينبغي الحذر من الشركات التي تعمد لزيادة نسبة العائد على حقوق المساهمين من خلال زيادة ديونها، حيث إن هذا التصرف يعتبر بمثابة نذير خطر red flag، مما يحملنا على صرف النظر عن شراء أسهم مثل هذه الشركات. وللتحقق من قدرة الشركة على توفير سيولة كافية للوفاء بالتزاماتها قصيرة الأجل ينبغي فحص نسبة الأصول المتداولة إلى الخصوم المتداولة current ratio. ويتم احتساب هذه النسبة بقسمة الأصول المتداولة على الخصوم المتداولة. وتظهر هذه النسبة مدى استعداد الشركة للتعامل مع المواقف الصعبة في الشدائد. (ينبغي التركيز على الشركات التي تكون فيها نسبة الأصول المتداولة إلى الخصوم المتداولة ما لا يقل عن 2 إلى 1، والأفضل أن تكون أعلى من ذلك.) كما يمكن أن ينظر إلى هذه النسبة كمقياس لرأس المال العامل - الذي يمثل الفرق بين الأصول المتداولة والخصوم المتداولة. وبمعنى آخر، فإن: رأس المال العامل يساوي الأصول المتداولة مخصوم منها الخصوم المتداولة فالشركة التي يتوافر لها قدر كبير من رأس المال العامل تكون في وضع أفضل للتوسع وتحسين مستوى عملياتها. وعلى العكس من ذلك، فإن الشركة التي يكون رأسمالها العامل سالبا لا تكون لديها الموارد الكافية للوفاء بالتزاماتها الراهنة، وبالتالي فإنها لا تكون في موقف يمكنها من استغلال فرص النمو المتاحة. ومن الأهمية بمكان أن نشير هنا إلى أنه من الضروري قراءة الإيضاحات للقوائم المالية.التي غالباً ما تكون مليئة بالمعلومات التي يحتاج إليها المستثمر. فإذا كانت القوائم المالية بمثابة القلب، فإن إيضاحات القوائم المالية تعتبر بمثابة الشرايين التي تبقي جميع الأجزاء متصلة ببعضها. فهذه الإيضاحات تكون عادة مليئة بالمعلومات التي يحتاج إليها المستثمر.فإن كنت ممن لا يقرأ هذه الإيضاحات فقد تفقد الشيء الكثير ، حيث إن بعض المعلومات المهمة التي يشار إليها في الإيضاحات لا يوجد لها أي ذكر في القوائم المالية كيف تعرف القيمه العادله للسهم؟؟؟؟ دائما نسمع الجمله بين المتداولين (هذا السهم لا يستحق هذا السعر) طيب علي اي اساس انت بينت السعر لهذا السهم ؟؟؟؟؟ هناك نوعين من التحاليل ...تحليل الاساسي ...وتحليل الفني التحليل الاساسي.... الهدف منه هو معرفة القيمه العادله للسهم من خلال تحليل الظروف المحيطه به ومن اهم هذه الظروف 1-تحليل الشركه (السهم) 1- تحليل الاداره.. يمكن تقيم ادارة الشركه من واقع خبرة الاعضاء اما بقيادتهم شركات اخري للنجاح او من خلال خبرتهم العمليه وعادة ماتعرف الاداره الجيده من غيرها من خلال الخبره في السوق 2- العائد علي السهم.... للاستفاده من حساب هذا العائد يجب العوده الي السنوات السابقه لاجراء المقارنه فاذا كان المعدل متذبذب بشده او ينخفض مع الزمن لازم في هذه الحاله اعادة النظر في الشركه اما اذا كان في ارتفاع تدريجي فان الشركه تعتبر فرصه مناسبه للمستثمر وللحصول علي عائد السهم الدخول علي موقع تداول ثم الدخول علي القوائم الماليه ثم المؤشرات 3- معرفة مكرر الربح للسهم ... يعتبر المكرر اهم طريقه لتقيم السهم ويختلف حسب القطاعات ويتغير المكرر بنسبة بسيطه بناء علي قوة السوق حيث يرتفع اذا كان الطلب علي السهم مرتفع والعكس طريقة معرفة مكرر الارباح... في حال وجود ارباح للشركه موزعه علي السهم الواحدنتبع المعادله التاليه... الربح للسهم الواحد /سعر السوق= يعطيني مكرر الربح اما في حال عدم وجود ارباح موزعه للسهم فاتباع الخطوات التاليه... ارباح الشركه السنويه/عدد الاسهم=ربح السهم الواحد ربح السهم الواحد/سعر السوق=مكرر الربح للسهم 4-السعر الي القيمه الدفتريه ... اذا وجد ان هذا المعدل منخفض تكون فرصة الشركه للنمو اكبر خاصه اذا كان اداء الشركه ايجابي ولكن يجب الحذر اذا كان هذا المعدل مرتفع اكثر من متوسط السوق يكون هذا المقياس مهم في حالة الشركات التي تحقق خسائر فاذا كانت النسبه اعلي من المتوسط السوق يكون الاستثمار في هذه الشركه خطير وللحصول علي القيمه الدفتريه الدخول علي موقع تداول ثم الدخول علي السهم ثم القوائم الماليه ثم المؤشرات. يتم قسمة القيمة السوقية للشركة على القيمة الدفترية للشركة ناتج القسمة هو رقم مهم نقيسه على متوسط السوق المعدل الناتج يصبح خطر إن كان أعلى من المتوسط وكانت الشركة تحقق خسائر ========= لو أن سهم شركة ما قيمته السوقية 50 وقيمته الدفترية 2 المعدل هو 25 مرة , فإن كان المتوسط السوقي 12 مثلاً هذا سهم خطر لأ مقالات ذات صلة:المسحوبات Drawingأسس إثبات المصروفات والايراداتتعرف على أنواع المصروفات ؟
القوائم المالية
- بواسطة وائل مراد
- 24 فبراير 2025
شرح شامل خطوات إعداد القوائم المالية
شرح شامل خطوات إعداد القوائم المالية تُعد دورة إعداد القوائم المالية من أهم الدورات المحاسبية التي يجب على كل محاسب أو مدير مالي الإلمام بها، لأنها تمثل الإطار العملي الذي يربط بين تسجيل العمليات اليومية وبين عرض الصورة الحقيقية للوضع المالي للشركة. تهدف هذه الدورة إلى إعداد قوائم مالية دقيقة وموثوقة تساعد الإدارة والمستثمرين وأصحاب القرار على فهم الأداء المالي واتخاذ قرارات سليمة. تعتمد دورة إعداد القوائم المالية على مجموعة من الإجراءات المتتابعة التي تُنفذ وفقًا للمعايير المحاسبية المعتمدة، سواء المعايير الدولية (IFRS) أو المعايير المحلية أو مبادئ المحاسبة المقبولة عمومًا (GAAP). أولًا: جمع المعلومات المالية تبدأ الدورة بجمع جميع المستندات والبيانات المالية اللازمة، مثل الفواتير، إيصالات القبض والصرف، كشوف الحسابات البنكية، سجلات الأصول والالتزامات، وأي مستندات متعلقة بالأطراف الخارجية. تمثل هذه المرحلة الأساس الذي تُبنى عليه دقة القوائم المالية. ثانيًا: تسجيل العمليات المالية في هذه المرحلة يتم تسجيل جميع العمليات المالية في الدفاتر المحاسبية وفقًا للمبادئ والمعايير المحاسبية، وتشمل عمليات الشراء والبيع، القبوض والمدفوعات، الرواتب والأجور، وكذلك الأصول والخصوم. الدقة هنا ضرورية لتجنب الأخطاء لاحقًا. ثالثًا: القيود والتسويات المحاسبية قبل إعداد القوائم المالية، تُجرى القيود والتسويات اللازمة لتصحيح الأخطاء وتطبيق مبدأ الاستحقاق، مثل تسويات الإهلاك، المصروفات المستحقة، والإيرادات المقدمة، وذلك لضمان أن تعكس البيانات الواقع المالي بدقة. رابعًا: إعداد القوائم المالية الأساسية يتم في هذه المرحلة إعداد القوائم المالية الرئيسية، وتشمل: الميزانية العمومية قائمة الدخل قائمة التدفقات النقدية قائمة التغيرات في حقوق الملكية وتُعرض هذه القوائم وفق شكل منظم ومتوافق مع المعايير المحاسبية المعتمدة. خامسًا: المراجعة والتدقيق تشمل هذه المرحلة المراجعة الداخلية للتأكد من صحة التسجيلات والالتزام بالسياسات المحاسبية، بالإضافة إلى المراجعة الخارجية من مراجع مستقل لإبداء الرأي المهني حول عدالة القوائم المالية ومصداقيتها. سادسًا: الإفصاح ونشر القوائم المالية بعد اعتماد القوائم المالية، يتم الإفصاح عن المعلومات الجوهرية ونشر القوائم للأطراف ذات العلاقة مثل المساهمين، المستثمرين، البنوك، والجهات الرقابية، وفقًا للقوانين واللوائح المعمول بها. سابعًا: تحليل القوائم المالية لا تكتمل دورة إعداد القوائم المالية دون تحليلها، حيث يتم استخدام المؤشرات والنسب المالية لتحليل الربحية والسيولة والملاءة المالية، ومقارنة الأداء مع الفترات السابقة أو الشركات المنافسة. ثامنًا: التقارير واتخاذ القرارات تُستخدم نتائج التحليل المالي في إعداد التقارير النهائية التي تساعد الإدارة على تقييم الأداء، تحديد نقاط القوة والضعف، استكشاف الفرص، واتخاذ قرارات مالية وإدارية استراتيجية. مقالات ذات صلة:50 مهمة ومسئولية من مهام المدير المالي الناجح6 فئات مختلفة لحقوق الملاك في الشركاتمن هم مستخدمو البيانات المالية تحديث سبتمبر 2026راجع مصطلح قائمة الدخل بالعربي والإنجليزي في القاموس، ولتطبيق الخطوات عمليًا جرّب مسار من القيد إلى القوائم المالية. راجعت هيئة التحرير هذا المقال في سبتمبر 2026.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
وظائف القوائم المالية
وظائف القوائم المالية وتتمثل وظائف القوائم المالية فيما يلي قياس الأصول التي تقع في ملكية المشروع قياس الالتزامات المترتبة على الحقوق التي يملكها المشروع (وهي الخصوم وحقوق أصحاب رأس المال). قياس التغيرات التي تطرأ على تلك الأصول والخصوم وحقوق أصحاب رأس المال ربط هذه التغيرات بفترات زمنية محددة. تصنيف التغيرات المشار إليها على الوجه الآتي أ - الإيرادات والمصروفات والمكاسب والخسائر ب - التغيرات الأخرى في الأصول والخصوم وحقوق رأس المال. التعبير عما تقدم بوحدات نقدية باعتبارها الوحدة العامة للقياس المالي. إعداد قوائم مالية وتقارير دورية عن أصول المشروع وخصومه وحقوق أصحاب رأس المال في لحظة زمنية معينة وصافي الدخل وأجزاءه والتدفقات النقدية خلال فترة زمنية معينة. مقالات ذات صلة:تحليل التقارير الماليةالموازنة والإدارة الماليةدورة تدريبية وورشة عمل في التحليل المالي المتقدم
التحليل المالي
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
اليسر المالي والعسر المالي؟
اليسر المالي والعسر المالي؟ اليسر المالي (Liquidity) والعسر المالي (Insolvency) هما مصطلحان يستخدمان في المجال المالي لوصف حالة التوفر النقدي والقدرة على تسديد الالتزامات المالية للشركة. ومع ذلك، هناك اختلاف بين اليسر المالي والعسر المالي، وفقاً للتعريفات التالية: أولاً : اليسر المالي (Liquidity): يشير إلى القدرة القصوى للشركة على توليد التدفقات النقدية لتلبية التزاماتها الحالية. يعنى اليسر المالي بالتوافر النقدي وإمكانية تحويل الأصول إلى نقدية بسرعة وسهولة. يمكن استيفاء الالتزامات المالية القصيرة الأجل مثل الفواتير والأقساط ورواتب الموظفين باستخدام التدفقات النقدية المتاحة. عادةً، يعتبر السيولة الجيدة علامة على الصحة المالية والقدرة على تحمل المخاطر. يشير أيضا اليسر المالي إلى حالة مالية جيدة أو مستقرة للشخص أو المنظمة. يعني وجود سير مالي جيد أن هناك توازن في الإيرادات والمصروفات، ويتم سداد الديون في الوقت المناسب، ويتوفر القدرة على الاستثمار وتحقيق الأهداف المالية المستقبلية. ثانياً : العسر المالي (Insolvency): هو الحالة المالية التي تحدث عندما تكون لدى الشركة عجز عن سداد الالتزامات المالية المستحقة. بمعنى آخر، الشركة غير قادرة على تلبية الالتزامات المستحقة بشكل فوري وكامل. يمكن أن ينتج العسر المالي نتيجة لإدارة غير فعالة للتدفقات النقدية، تكاليف عالية، انخفاض في المبيعات، أو تكديس الديون الكبير. العسر المالي قد يؤدي في النهاية إلى افلاس الشركة. كما يشير العسر المالي إلى حالة مالية صعبة أو ضائقة للشخص أو المنظمة في مجال التمويل. يمكن أن يكون العسر المالي نتيجة تراكم الديون، انخفاض الإيرادات، فقدان الوظيفة، زيادة المصروفات، أو أي أزمة مالية أخرى. قد يسبب العسر المالي صعوبات في سداد الديون المستحقة وتحقيق الأهداف المالية. اليسر المالي يشير إلى توافر السيولة وقدرة الشركة على تلبية التزاماتها المالية الحالية، في حين يشير العسر المالي إلى العجز في التوفر النقدي والقدرة على تسديد الالتزامات المالية المستحقة بشكل فوري. لاحظ أن اليسر المالي والعسر المالي ليست حالات متناقضة تمامًا، بل هناك تدرج بين الاثنين. يمكن للأشخاص والمنظمات أن يواجهوا تحديات مالية قصيرة الأجل تؤثر على سيرهم المالي، لكنها تُعتَبَرّ في الغالب تحديات مؤقتة ويمكن العمل على تجاوزها. ومع ذلك، فإن إدارة الأمور المالية بشكل صحيح واتخاذ قرارات تخص المال بحكمة يمكن أن تساعد في الحفاظ على سير مالي جيد وتقليل فرصة العسر المالي. مقالات ذات صلة:كيفية تحليل بيان الدخل؟العلاقة بين بنود القوائم الماليةحدود الاستفادة من قائمة الدخل
